«فِساپ» در آستانه عرضه اولیه؛ ارزشگذاری هر سهم ۵۱۸ تومان اعلام شد
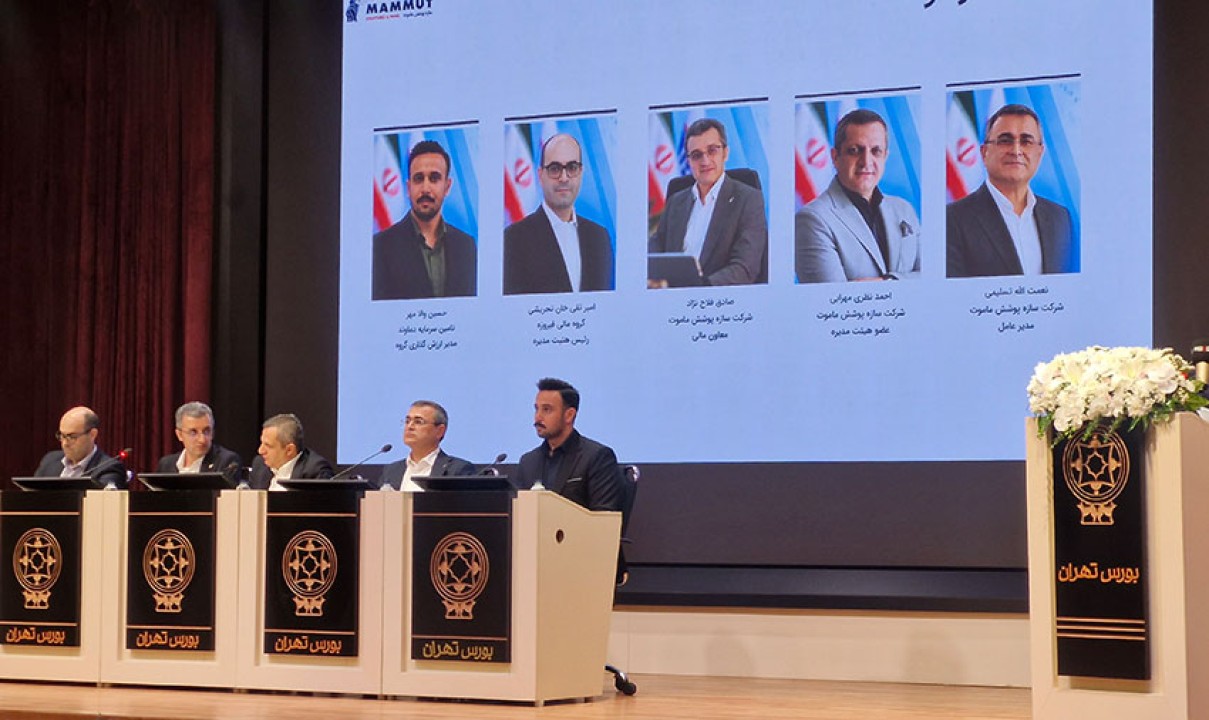
به گزارش خبرنگار رصدبورس، نشست معارفه شرکت سازه پوشش ماموت با نماد «فِساپ» با حضور مدیران گروه ماموت، اعضای هیئتمدیره و مدیران شرکت، مشاور پذیرش، بازارگردان، ارزشگذار، تحلیلگران و خبرنگاران در ساختمان بورس تهران برگزار شد.
براساس اطلاعات منتشرشده، قرار است 15 درصد سهام این شرکت چهارشنبه 15 مهر 1405 در بورس تهران عرضه اولیه شود. سازه پوشش ماموت نخستین شرکت از گروه صنعتی ماموت است که وارد بازار سرمایه میشود.
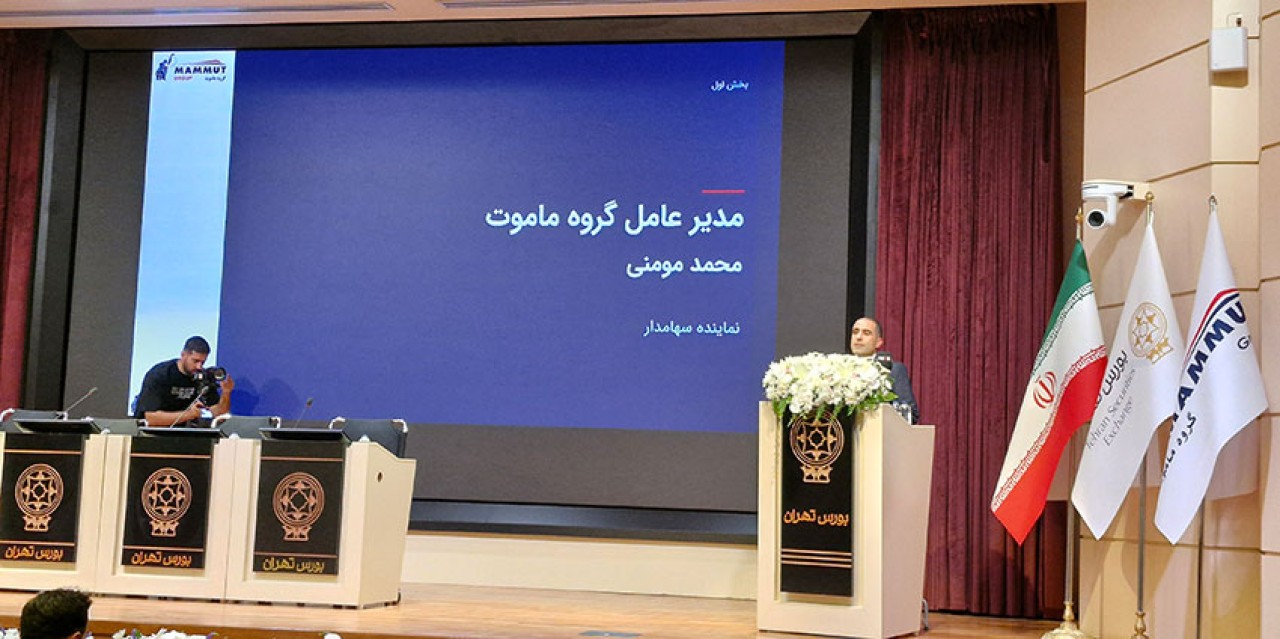
مومنی: عرضه «فساپ» آغاز ورود شرکتهای ماموت به بورس است
محمد مومنی، مدیرعامل گروه ماموت و نماینده سهامدار عمده، ورود سازه پوشش ماموت به بورس را نخستین مرحله از برنامه این گروه برای حضور در بازار سرمایه دانست.
وی با اشاره به فعالیت گروه ماموت در حوزههای خودروهای سواری و تجاری، ساختمان، لجستیک، انرژی، معدن، پتروشیمی، خدمات مالی و فناوری گفت: جدایی مالکیت از مدیریت، تقویت حاکمیت شرکتی و ایجاد ساختارهای مستقل مدیریتی از اقداماتی بوده که پیش از ورود شرکت به بورس انجام شده است.
به گفته مومنی، عملکرد شرکتهای زیرمجموعه گروه ماموت بر مبنای شاخصهای مالی و عملیاتی ارزیابی میشود و کمیتههایی مانند حسابرسی، ریسک، جبران خدمات و تطبیق نیز در ساختار مدیریتی گروه فعالیت دارند.
مدیرعامل گروه ماموت تأکید کرد سهامدار عمده پس از عرضه اولیه نیز در کنار سازه پوشش خواهد ماند و با ورود سهامداران جدید، مسئولیت گروه در زمینه نظارت، پاسخگویی و صیانت از منافع سهامداران افزایش خواهد یافت.
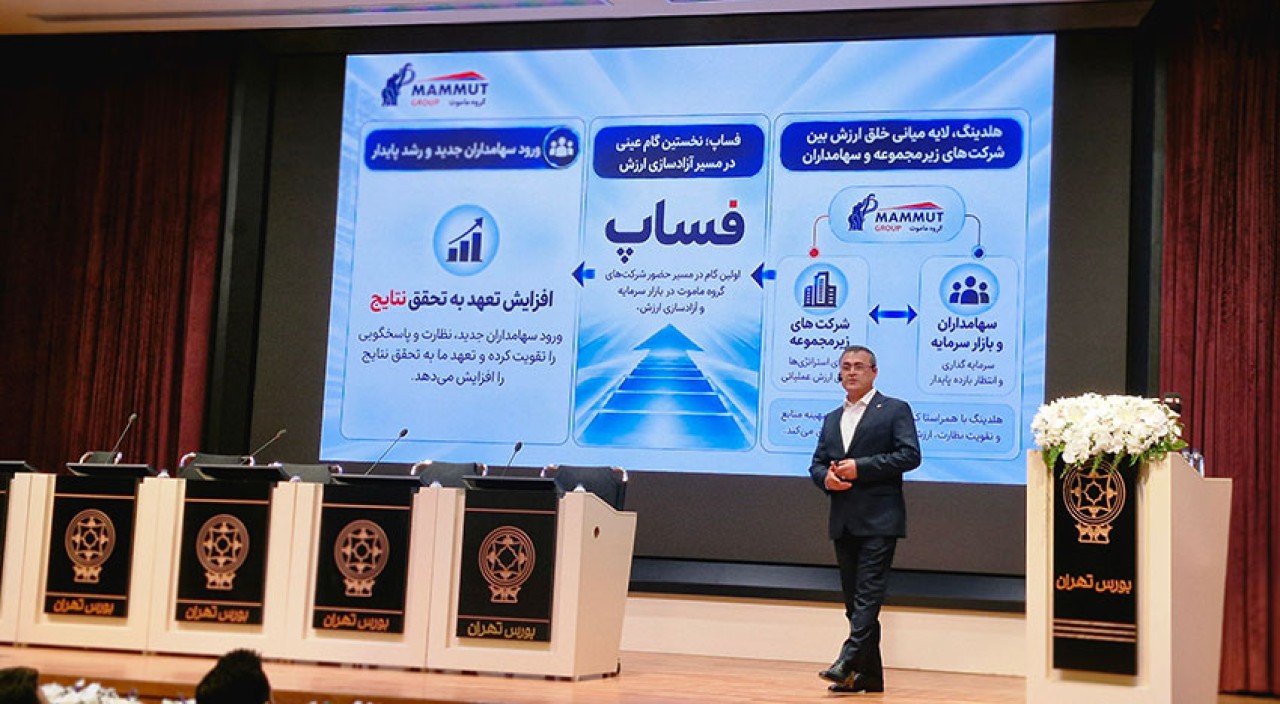
تسلیمی: تمرکز «فِساپ» بر ساندویچپنل، سازه و محصولات نوآورانه
نعمتالله تسلیمی، مدیرعامل سازه پوشش ماموت، فعالیتهای اصلی شرکت را تولید ساندویچپنل، سازههای فولادی، کانکسهای تخصصی، ساختمانهای پیشساخته و اجرای پروژههای EPC اعلام کرد.
به گفته وی، ظرفیت اسمی تولید ساندویچپنل شرکت حدود 6 میلیون مترمربع در سال است. میزان تولید واقعی این محصول در سال 1404 به 2.75 میلیون مترمربع رسید و برای سال 1405 تولید 3.21 میلیون مترمربع هدفگذاری شده است؛ رقمی که در صورت تحقق، رشد حدود 17 درصدی را نشان میدهد.
ساندویچپنل بیش از 60 درصد سبد درآمدی نیمه نخست سال 1405 را تشکیل داده است. مدیران شرکت سهم «فساپ» از بازار داخلی این محصول را در سال 1404 حدود 27 درصد اعلام کرده و قصد دارند این سهم را تا سال 1409 به 36 درصد افزایش دهند. این ارقام، برآورد و هدف مدیریتی شرکت هستند.
تسلیمی همچنین اعلام کرد سازه پوشش ماموت تاکنون بیش از 2 هزار و 600 پروژه سازه فولادی اجرا کرده است. نیروگاه برق سیار، آبشیرینکن سیار، دیتاسنتر سیار، کانکسهای مقاوم، ساختمانهای پیشساخته و اتاق نجات معدن نیز از محصولات جدید و تخصصی شرکت معرفی شدند.
وی میزان قراردادها و صورتحسابهای صادراتی شرکت در سال جاری را حدود 5.13 میلیون دلار عنوان کرد و گفت نزدیک به 20 درصد فروش شرکت از بازارهای صادراتی حاصل شده است. براساس برنامه مدیریتی «فساپ»، قرار است سهم صادرات تا سال 1409 به 40 درصد فروش برسد.
تحقق این هدف به عواملی مانند شرایط بازارهای منطقهای، سیاستهای تجاری، نرخ ارز، ظرفیت تولید، هزینه حملونقل و امکان وصول مطالبات صادراتی وابسته خواهد بود.
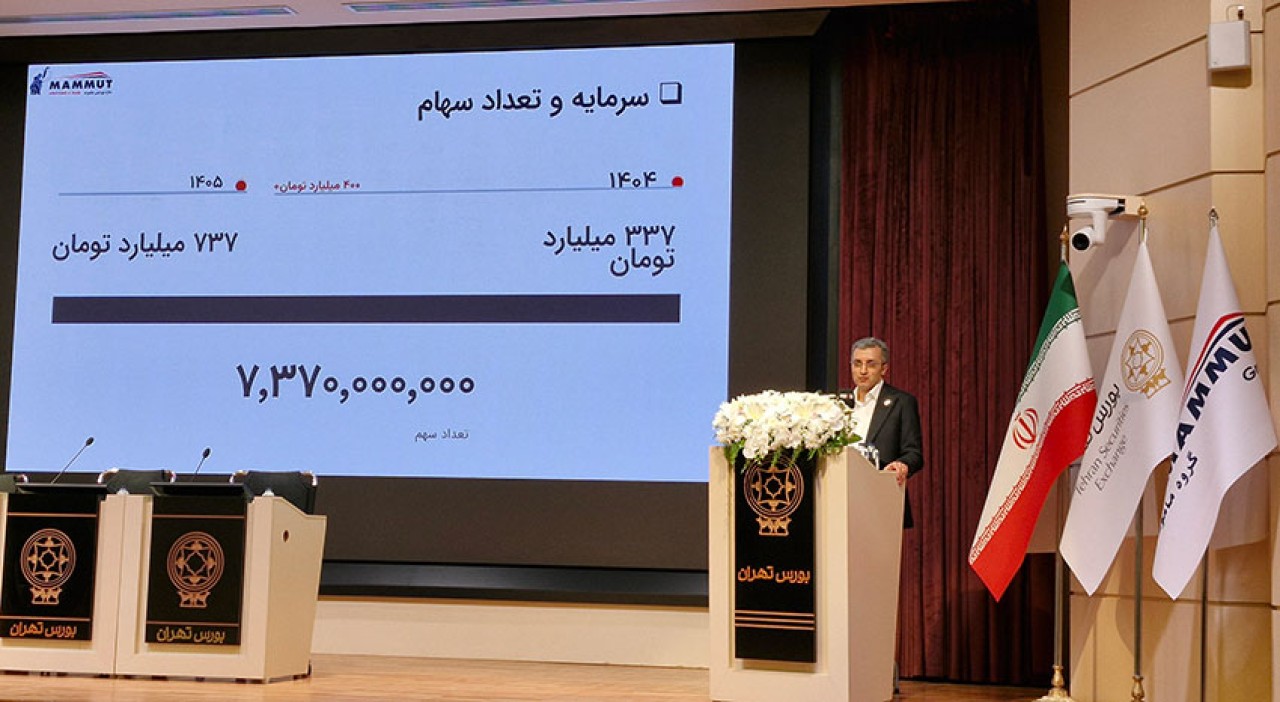
فلاحنژاد: هدف فروش سال 1405 معادل 14.7 همت است
صادق فلاحنژاد، معاون مالی سازه پوشش ماموت، سرمایه فعلی شرکت را 737 میلیارد تومان، معادل 7 میلیارد و 370 میلیون سهم هزارریالی اعلام کرد.
سرمایه شرکت پیش از افزایش سرمایه 337 میلیارد تومان بود و در اردیبهشت 1405، مبلغ 250 میلیارد تومان از محل سود انباشته و 150 میلیارد تومان از محل مطالبات حالشده سهامداران به آن افزوده شد.
براساس اطلاعات ارائهشده در نشست، فروش سازه پوشش ماموت از 140 میلیارد تومان در سال 1400 به 3 هزار و 280 میلیارد تومان در سال 1403 و حدود 4 هزار و 930 میلیارد تومان در سال 1404 رسیده است. شرکت برای سال 1405 دستیابی به فروش 14 هزار و 700 میلیارد تومانی را هدفگذاری کرده است.
حاشیه سود ناخالص شرکت نیز از 10.7 درصد در سال 1400 به 16.6 درصد در سال 1404 رسیده است. حاشیه سود عملیاتی در این فاصله از 4 درصد به 12.4 درصد افزایش یافت و حاشیه سود خالص نیز از 3.1 درصد در سال 1403 به 10 درصد در سال 1404 رسید.
شرکت پیشبینی کرده است تا سال 1409 حاشیه سود ناخالص به 21.7 درصد، حاشیه سود عملیاتی به 17.9 درصد و حاشیه سود خالص به 13.7 درصد برسد.
برنامه درآمدی شرکت برای سال 1409 شامل 43.2 همت فروش ساندویچپنل، 10.67 همت فروش سازههای فولادی و 8.21 همت فروش در بخش کانکس است. تمامی این ارقام اهداف و پیشبینیهای مدیریتیاند و نباید بهعنوان عملکرد قطعی آینده تلقی شوند.
نظری مهرابی: «فِساپ» بهدنبال ایجاد تقاضای جدید است
احمد نظری مهرابی، عضو هیئتمدیره سازه پوشش ماموت، راهبرد توسعه بازار شرکت را بر ایجاد رشد مستمر، نوآوری در محصول و توسعه کانالهای فروش استوار دانست.
وی گفت شرکت قصد ندارد فقط پاسخگوی تقاضای موجود باشد؛ بلکه تلاش میکند با شناسایی نیازهای جدید و عرضه محصولات متفاوت، تقاضای تازهای در بازار ایجاد کند و از رقابت صرفاً قیمتی فاصله بگیرد.
به گفته نظری مهرابی، توسعه بازار، افزایش نفوذ در بازارهای موجود، تنوعبخشی به محصولات، ایجاد کانالهای جدید فروش و گسترش صادرات از محورهای اصلی راهبرد رشد سازه پوشش ماموت هستند.
وی افزود: شرکت طی دو سال گذشته، برای هریک از این محورها تیمهای عملیاتی و جلسات برنامهریزی منظم تشکیل داده و بازاریابی را صرفاً به تبلیغات محدود نکرده است.
عضو هیئتمدیره «فساپ» توضیح داد که رویکرد جامع شرکت در بازاریابی، توسعه محصول، قیمتگذاری، شرایط پرداخت، فروش داخلی و خارجی، بهینهسازی فرایند فروش، خدمات جانبی و بهبود تجربه مشتری را دربر میگیرد.
نظری مهرابی یکی از اهداف این راهبرد را افزایش وفاداری مشتری و ارتقای هزینه تغییر تأمینکننده از مسیر کیفیت، تنوع محصول و خدمات عنوان کرد. به گفته وی، نتیجه مورد انتظار این برنامه، افزایش ماندگاری مشتریان و تقویت سودآوری پایدار شرکت است.
تجریشی: «فِساپ» نخستین شرکت بورسی محصولات فلزی ساختمانی است
امیر تقیخان تجریشی، رئیس هیئتمدیره گروه مالی فیروزه، اعلام کرد این مجموعه مسئولیت مشاور پذیرش و بازارگردانی سهام «فساپ» را بر عهده دارد.
به گفته وی، سازه پوشش ماموت نخستین شرکت پذیرفتهشده در زیرگروه «تولید محصولات فلزی ساختمانی» بورس تهران محسوب میشود و ورود آن میتواند به افزایش تنوع شرکتهای صنعتی حاضر در بازار سرمایه کمک کند.
تجریشی همچنین به بررسی عرضههای اولیه دو سال اخیر بورس تهران اشاره کرد و گفت شرکتهای مورد بررسی، بهطور متوسط بازدهی قابلتوجهی پس از عرضه داشتهاند.
این آمار صرفاً عملکرد عرضههای پیشین را نشان میدهد و نباید بهمنزله تضمین بازدهی آینده «فساپ» تلقی شود. بازدهی سهام پس از عرضه به قیمت عرضه، شرایط بازار، عملکرد مالی شرکت و انتظارات سرمایهگذاران وابسته است.
تأمین سرمایه دماوند: ارزش هر سهم حدود 518 تومان است
در ادامه مراسم، حسین والا مهر نماینده گروه تأمین سرمایه دماوند بهعنوان ارزشگذار، مفروضات و نتایج گزارش ارزشگذاری سازه پوشش ماموت را تشریح کرد.
ارزشگذاری شرکت با استفاده از چهار روش تنزیل جریان نقد آزاد صاحبان سهام یا FCFE، تنزیل سود تقسیمی، ضریب قیمت به سود و خالص ارزش روز داراییها انجام شده است.
در این محاسبات، نرخ بازده بدون ریسک 39 درصد، صرف ریسک بازار 15.7 درصد، ضریب بتای 1.4 و نرخ رشد بلندمدت 25 درصد در نظر گرفته شده است.
براساس برآیند روشهای ارزشگذاری، ارزش کل حقوق صاحبان سهام سازه پوشش ماموت حدود 3 هزار و 810 میلیارد تومان برآورد شد. با توجه به وجود 7 میلیارد و 370 میلیون سهم، ارزش کارشناسی هر سهم حدود 5 هزار و 170 تا 5 هزار و 178 ریال، معادل تقریبی 518 تومان، محاسبه شده است.
این رقم، ارزش کارشناسی سهام است و لزوماً با قیمت نهایی عرضه اولیه یکسان نیست. قیمت عرضه پس از تصمیم ارکان عرضه و انتشار اطلاعیه رسمی بورس تهران مشخص خواهد شد.
پاسخ اختصاصی به رصدبورس؛ 20 قرارداد اسپیسکابین در دست اجراست
در بخش پرسشوپاسخ، خبرنگار رصدبورس درباره میزان تقاضا برای محصول جدید «اسپیسکابین» و اثر احتمالی آن بر درآمدهای آینده شرکت سؤال کرد.
تسلیمی در پاسخ گفت تاکنون حدود هزار متقاضی برای این محصول از طریق نمایشگاهها، شبکههای اجتماعی و سایر کانالهای ارتباطی ثبت شدهاند. وی تأکید کرد این رقم به معنای فروش قطعی هزار دستگاه نیست و متقاضیان باید مراحل فرایند فروش را طی کنند.
مدیرعامل سازه پوشش ماموت افزود: در کمتر از 20 روز، 20 قرارداد فروش اسپیسکابین منعقد شده و این محصولات در مرحله ساخت قرار دارند.
وی با اشاره به ظرفیت صنعت گردشگری، اقامتگاههای مدرن و نیاز پروژههای تفریحی و خدماتی، نسبت به افزایش تقاضا و رشد درآمد این محصول در سال آینده ابراز خوشبینی کرد؛ بااینحال، هنوز رقم مشخصی از سهم اسپیسکابین در بودجه فروش آینده شرکت اعلام نشده است.
چرا جریان نقد عملیاتی از سود شرکت کمتر بود؟
مدیران شرکت در پاسخ به پرسشی درباره فاصله جریان نقد عملیاتی و سود عملیاتی سال 1404 توضیح دادند که بخشی از منابع شرکت برای خرید و ذخیره مواد اولیه اختصاص یافته است.
هدف از این سیاست، مدیریت ریسک افزایش نرخ ارز، دشوارترشدن تأمین مواد اولیه و جلوگیری از وقفه در خطوط تولید عنوان شد. افزایش موجودی مواد اولیه، اگرچه در کوتاهمدت بخشی از نقدینگی شرکت را در سرمایه در گردش محبوس میکند، پس از تولید، فروش و وصول مطالبات میتواند به چرخه نقدی بازگردد.
شرکت برای کنترل این وضعیت، کارگروهی تشکیل داده است که میزان وجه نقد، موجودی مواد اولیه و نیازهای عملیاتی را بهصورت هفتگی بررسی میکند.
در نهایت، کیفیت جریان نقد، سرعت گردش موجودی، تحقق فروش 14.7 همتی، کنترل هزینه مواد اولیه و میزان تبدیل اهداف توسعهای به درآمد واقعی، مهمترین متغیرهایی هستند که سهامداران باید پس از عرضه اولیه در گزارشهای دورهای «فساپ» دنبال کنند.

0 دیدگاه