افزایش سرمایه بیمه آسیا در کنار رشد ۶۷ درصدی حقبیمه و جهش سودآوری
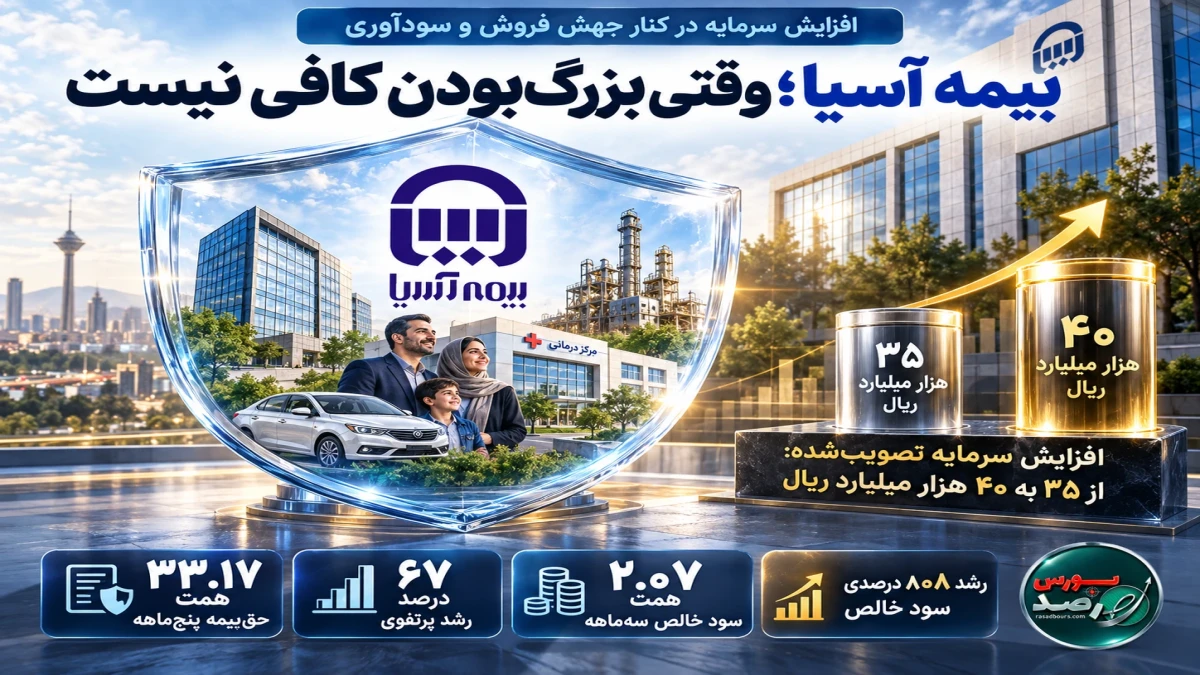
به گزارش رصدبورس، مجمع عمومی فوقالعاده بیمه آسیا در تابستان 1405 با افزایش سرمایه شرکت از 35 هزار میلیارد ریال به 40 هزار میلیارد ریال موافقت کرد. این افزایش پنجهزار میلیارد ریالی، معادل حدود 14.3 درصد، از محل سود انباشته انجام میشود.
بررسی گزارش فعالیت مردادماه نشان میدهد سرمایه ثبتشده شرکت در پایان این ماه همچنان 35 هزار میلیارد ریال درج شده است. بنابراین تا زمان انتشار آگهی ثبت، عبارت دقیق درباره این رویداد، «افزایش سرمایه تصویبشده» است.
اهمیت این تصمیم فقط به بزرگترشدن عدد سرمایه محدود نمیشود. بیمه آسیا در مقطعی برای تقویت حقوق صاحبان سهام اقدام کرده که مقیاس عملیات بیمهای، میزان حقبیمه تولیدی و سودآوری آن نیز بهطور محسوسی افزایش یافته است.
سرمایهای متناسب با مقیاس عملیات
سرمایه برای یک شرکت بیمه، پشتوانه پذیرش و نگهداری ریسک محسوب میشود. تقویت سرمایه میتواند به بهبود ساختار مالی، افزایش ظرفیت نگهداری ریسک و فراهمشدن امکان حضور مؤثرتر در قراردادهای بزرگ کمک کند.
البته افزایش سرمایه از محل سود انباشته، برخلاف افزایش سرمایه نقدی، منابع تازهای وارد شرکت نمیکند. در این روش، بخشی از سودهای انباشته به سرمایه ثبتی منتقل میشود؛ بنابراین اثر اصلی آن را باید در اصلاح ساختار حقوق صاحبان سهام و تقویت ظرفیتهای نظارتی و بیمهگری جستوجو کرد.
بیمه آسیا یکی از بازیگران بزرگ و باسابقه صنعت بیمه کشور است و با حجم قابلتوجهی از قراردادهای درمان، شخص ثالث، بدنه خودرو و سایر رشتهها فعالیت میکند. افزایش سرمایه زمانی برای این شرکت ارزشآفرین خواهد بود که به بهبود ظرفیت پذیرش ریسک، کاهش نیاز به واگذاری اتکایی و مدیریت مؤثرتر تعهدات منجر شود.
حقبیمه پنجماهه از 33 همت عبور کرد
براساس گزارش فعالیت ماهانه منتشرشده در سامانه کدال، بیمه آسیا در پنجماهه منتهی به پایان مرداد 1405 حدود 331 هزار و 733 میلیارد ریال، معادل 33.17 همت حقبیمه صادر کرد.
حقبیمه شرکت در دوره مشابه سال قبل حدود 198 هزار و 692 میلیارد ریال بود؛ بنابراین پرتفوی پنجماهه بیمه آسیا در مقایسه با سال گذشته 67 درصد رشد کرده است.
عملکرد دوماهه نیز از شروع قدرتمند شرکت در سال جاری حکایت داشت. بیمه آسیا تا پایان اردیبهشت حدود 100 هزار و 784 میلیارد ریال، معادل 10.08 همت حقبیمه تولید کرد که نسبت به دوره مشابه 64 درصد افزایش داشت.
رشته درمان سهم مهمی از رشد پرتفوی شرکت داشته است. در کنار درمان، بیمههای شخص ثالث، حوادث سرنشین و بدنه خودرو نیز بخش قابلتوجهی از فروش را تشکیل میدهند. این ترکیب، برخورداری از بازار گسترده را نشان میدهد، اما تمرکز بخش بزرگی از پرتفوی بر درمان و رشتههای خودرویی، ضرورت کنترل نرخگذاری و خسارت را نیز افزایش میدهد.
سود خالص سهماهه به 2.07 همت رسید
صورتهای مالی سهماهه منتهی به 31 خرداد 1405 از جهش معنادار سودآوری بیمه آسیا حکایت دارد. شرکت در این دوره حدود 20 هزار و 724 میلیارد ریال، معادل 2.07 همت سود خالص شناسایی کرد.
این رقم در مقایسه با دوره مشابه سال قبل 808 درصد افزایش یافته است؛ به بیان دیگر، سود خالص بیمه آسیا به بیش از 9 برابر رسیده است.
درآمد حقبیمه ناخالص شرکت در صورت مالی سهماهه نیز با رشد حدود 73 درصدی، از نزدیک 99 هزار و 258 میلیارد ریال به حدود 171 هزار و 773 میلیارد ریال رسید.
البته درآمد حقبیمه ناخالص در صورتهای مالی با حقبیمه صادره درجشده در گزارشهای ماهانه یکسان نیست و این دو شاخص نباید بهجای یکدیگر استفاده شوند. گزارش ماهانه جریان صدور بیمهنامه و پرداخت خسارت را نشان میدهد، درحالیکه صورت مالی با تعدیلات حسابداری، سهم بیمهگر و سایر اقلام مرتبط تهیه میشود.
سود ناخالص فعالیتهای بیمهای نیز از حدود 10 هزار و 564 میلیارد ریال در بهار سال گذشته به 38 هزار و 868 میلیارد ریال در سهماهه نخست 1405 رسید و 268 درصد رشد کرد. افزایش سریعتر سود بیمهای نسبت به درآمد، نشان میدهد رشد پرتفوی با بهبود نتیجه عملیات بیمهگری همراه شده است.
سال 1404؛ نقطه آغاز جهش سودآوری
بهبود سودآوری بیمه آسیا محدود به سهماهه نخست امسال نیست. شرکت در سال مالی منتهی به 29 اسفند 1404 حدود 56 هزار و 307 میلیارد ریال، معادل 5.63 همت سود خالص شناسایی کرد.
سود هر سهم در این دوره براساس سرمایه 35 هزار میلیارد ریالی، 1609 ریال بود. سود خالص و سود هر سهم شرکت نسبت به سال قبل 455 درصد رشد کردند.
کنار هم قراردادن سود 5.63 همتی سال 1404 و سود 2.07 همتی سهماهه نخست 1405 نشان میدهد روند بهبود سودآوری در ابتدای سال جاری نیز ادامه یافته است. بااینحال، برای ارزیابی پایداری این روند باید عملکرد ششماهه، تغییرات ذخایر فنی، درآمد سرمایهگذاری و هزینههای اداری نیز بررسی شود.
خسارت پنجماهه از 21 همت گذشت
بیمه آسیا در پنجماهه نخست سال 1405 حدود 211 هزار و 457 میلیارد ریال، معادل 21.15 همت خسارت پرداخت کرد. این رقم نسبت به خسارت 127 هزار و 703 میلیارد ریالی دوره مشابه، حدود 66 درصد افزایش یافته است.
رشد 67 درصدی حقبیمه اندکی بیشتر از افزایش 66 درصدی خسارت بوده است. بر همین اساس، نسبت ساده خسارت پرداختی به حقبیمه صادره از حدود 64.3 درصد در پنجماهه سال گذشته به نزدیک 63.7 درصد در دوره جاری کاهش یافته است.
این تغییر را میتوان کاهش جزئی نسبت ساده خسارت دانست، نه بهبودی چشمگیر. همچنین نسبت حاصل از تقسیم خسارت پرداختی بر حقبیمه صادره با «ضریب خسارت» در صورتهای مالی تفاوت دارد؛ زیرا در محاسبه ضریب خسارت، حقبیمه عایدشده، خسارت واقعشده، ذخایر فنی و سهم بیمهگران اتکایی نیز در نظر گرفته میشوند.
فاصله حقبیمه صادره و خسارت پرداختی شرکت در پنجماهه به حدود 120 هزار و 276 میلیارد ریال، معادل 12.03 همت رسید. این فاصله در دوره مشابه سال قبل حدود 70 هزار و 989 میلیارد ریال بود.
سرمایهگذاری؛ مکمل عملیات بیمهگری
درآمد شرکتهای بیمه فقط از محل عملیات بیمهگری ایجاد نمیشود. منابع حاصل از دریافت حقبیمه تا زمان پرداخت خسارت در سپردهها، اوراق و سایر داراییهای مجاز سرمایهگذاری میشوند و بازده این منابع میتواند بخش مهمی از سود را تشکیل دهد.
تقویت حقوق صاحبان سهام میتواند انعطاف مالی بیمه آسیا را افزایش دهد، اما افزایش سرمایه از محل سود انباشته بهخودیخود پول تازهای برای سرمایهگذاری ایجاد نمیکند. کیفیت سودآوری آینده به نحوه مدیریت منابع موجود، ترکیب داراییها، بازده سرمایهگذاری و تطبیق سررسید داراییها با تعهدات بیمهای وابسته است.
ازاینرو، رشد سود سرمایهگذاری تنها زمانی ارزشمند است که با حفظ نقدشوندگی داراییها، کنترل ریسک بازار و توان پرداخت بهموقع خسارت همراه باشد.
از بزرگی پرتفوی تا قدرت مالی
کارنامه بیمه آسیا در سال 1404 و پنجماهه نخست 1405 از تقارن چند رویداد مهم حکایت دارد: سود خالص 5.63 همتی در سال گذشته، سود 2.07 همتی در فصل بهار، رشد 67 درصدی حقبیمه پنجماهه و تصویب افزایش سرمایه 14.3 درصدی.
این مجموعه، تصویری مثبت از توسعه فعالیت شرکت ارائه میکند؛ اما رشد حجم پرتفوی بهتنهایی برای ارزیابی یک بیمهگر کافی نیست. کیفیت قراردادها، نرخگذاری متناسب با ریسک، کنترل خسارت، کفایت ذخایر، وصول مطالبات و بازده سرمایهگذاریها تعیین میکنند که افزایش فروش تا چه اندازه به سود پایدار تبدیل شود.
افزایش سرمایه تصویبشده میتواند پشتوانه مالی شرکت را تقویت کند، اما اثر نهایی آن پس از ثبت و در گزارشهای بعدی مشخص خواهد شد. اگر بیمه آسیا بتواند از این ظرفیت برای نگهداری ریسکهای باکیفیت، پذیرش قراردادهای بزرگتر و اصلاح ترکیب پرتفوی استفاده کند، شرکت میتواند از جایگاه یک بیمهگر بزرگ به بیمهگری با قدرت مالی و سودآوری پایدارتر حرکت کند.

0 دیدگاه