حقبیمه ۱۲.۶ همتی، خسارت مهارشده و افزایش سرمایه در راه
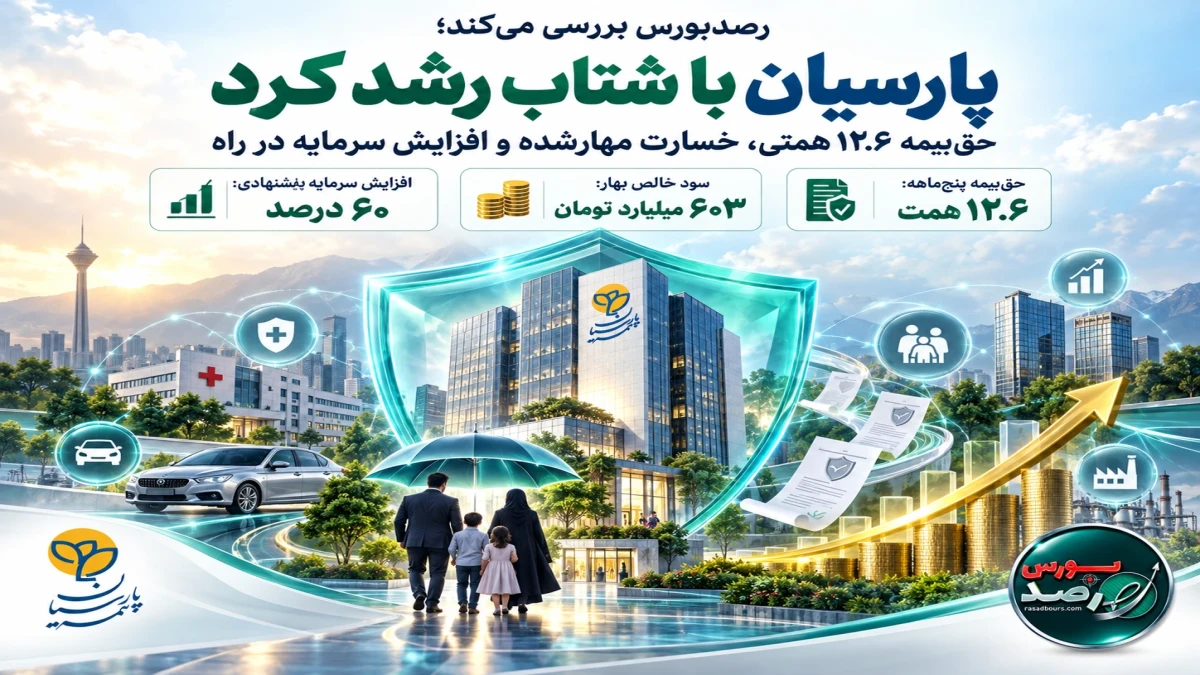
به گزارش رصدبورس؛ هیاتمدیره بیمه پارسیان بر اساس اتفاقات رخ داده و چشم اندازی که برای آینده در نظر گرفته است حالا پیشنهاد افزایش سرمایه 60 درصدی از محل سود انباشته را نیز روی میز گذاشته تا سرمایه ثبتی از 5 به 8 همت برسد؛ برنامهای که اگر تصویب شود، پشتوانه مالی تازهای برای توسعه فعالیتهای بیمهگری این شرکت فراهم میکند.
بررسی گزارشهای عملکرد بیمه پارسیان نشان میدهد این شرکت در ماههای ابتدایی سال 1405، رشد محسوسی در فروش بیمهنامه ثبت کرده است.
حقبیمه صادره بیمه پارسیان در سهماهه نخست سال به 79 هزار و 904 میلیارد ریال، معادل حدود 7 هزار و 990 میلیارد تومان رسید. این رقم در دوره مشابه سال 1404 حدود 47 هزار و 774 میلیارد ریال بود؛ بنابراین، پرتفوی شرکت در بهار امسال تقریباً 67.2 درصد افزایش یافته است.
این روند در تیرماه نیز ادامه پیدا کرد و مجموع حقبیمه صادره چهارماهه به 99 هزار و 537 میلیارد ریال، معادل حدود 9.95 همت رسید. حقبیمه چهارماهه بیمه پارسیان در مقایسه با دوره مشابه سال گذشته حدود 57 درصد رشد نشان میدهد.
رشد حقبیمه صادره در چهارماهه، علاوه بر افزایش ظرفیت فروش شرکت، نشان میدهد بیمه پارسیان توانسته جریان درآمدزایی خود را در آغاز سال تقویت کند. بااینحال، کاهش نرخ رشد از حدود 67 درصد در سهماهه به 57 درصد در چهارماهه نشان میدهد شتاب رشد تجمیعی در تیر تا حدودی تعدیل شده است.
البته رشد ریالی حقبیمه را نمیتوان بهطور کامل معادل افزایش تعداد بیمهنامهها یا رشد واقعی سهم بازار دانست. افزایش نرخ دیه، تورم خدمات درمانی، رشد قیمت خودرو و افزایش ارزش داراییهای تحت پوشش، بهطور طبیعی مبلغ بیمهنامهها را بالا میبرد. ازاینرو، برای سنجش دقیق رشد واقعی شرکت باید تعداد بیمهنامهها، تعداد بیمهشدگان، سهم بازار و عملکرد شرکتهای همگروه نیز بررسی شود.
حقبیمه پنجماهه از 12.6 همت عبور کرد
بیمه پارسیان در مردادماه حدود 2 هزار و 731 میلیارد تومان حقبیمه صادر کرد و مجموع حقبیمه صادره پنجماهه خود را به حدود 12.6 همت رساند.
بر این اساس، مردادماه حدود 21.7 درصد از کل پرتفوی پنجماهه شرکت را به خود اختصاص داده است. قرارگرفتن فروش مرداد بالاتر از متوسط ماهانه این دوره، از حفظ جریان مناسب صدور بیمهنامه در میانه تابستان حکایت دارد.
در بررسی این ارقام باید میان «حقبیمه صادره» و «درآمد بیمهای شناساییشده» تفاوت قائل شد. حقبیمه صادره، ارزش بیمهنامههای صادرشده در یک دوره را نشان میدهد، اما تمام این مبلغ الزاماً در همان دوره به درآمد قطعی تبدیل نمیشود.
مدت پوشش بیمهنامه، ذخیره حقبیمه عایدنشده، سهم بیمهگران اتکایی و احتمال ابطال برخی بیمهنامهها میتواند میان حقبیمه صادره و درآمد بیمهای فاصله ایجاد کند. با این حال، رشد حقبیمه صادره در صورت حفظ کیفیت پرتفوی، ظرفیت مناسبی برای افزایش درآمد و سودآوری در دورههای آتی ایجاد خواهد کرد.
نسبت ساده خسارت 5.5 واحد درصد بهبود یافت
یکی از مهمترین نکات عملکرد بیمه پارسیان در بهار 1405، کاهش نسبت خسارت پرداختی است. این شاخص از 56.3 درصد در سهماهه نخست سال 1404 به 50.8 درصد در دوره مشابه سال جاری رسید؛ یعنی 5.5 واحد درصد بهبود یافت.
این اتفاق در شرایطی رخ داد که مبلغ خسارت پرداختی شرکت همچنان حدود 51 درصد افزایش داشت؛ اما سرعت رشد خسارت از افزایش 67.2 درصدی حقبیمه صادره کمتر بود. در نتیجه، توازن میان حقبیمه صادره و خسارت پرداختی به نفع شرکت تغییر کرد.
کاهش این نسبت به معنای افت پرداخت خسارت به بیمهگذاران نیست. خسارتهای پرداختی افزایش یافته، اما حقبیمه صادره با سرعت بیشتری رشد کرده است. این وضعیت میتواند علامتی مثبت از بهبود کیفیت پرتفوی و کنترل بهتر خسارت باشد.
بیمه پارسیان در مردادماه حدود یک هزار و 918 میلیارد تومان خسارت به بیمهگذاران پرداخت کرد. مجموع خسارت پرداختی شرکت در پنجماهه نخست سال نیز از 8 همت عبور کرده است.
مقایسه حقبیمه حدود 12.6 همتی با خسارت بیش از 8 همتی نشان میدهد شرکت در سطح ساده، همچنان مازاد حقبیمه صادره نسبت به خسارت پرداختی داشته است. بااینحال، این محاسبه نباید با سود عملیات بیمهگری یکسان تلقی شود.
نسبت ساده خسارت، ذخایر خسارتهای معوق، سهم بیمهگران اتکایی، کارمزد شبکه فروش، هزینههای اداری و تغییرات ذخایر فنی را در نظر نمیگیرد. بنابراین، عدد 50.8 درصد یک نشانه مثبت عملیاتی است، اما برای قضاوت نهایی درباره سودآوری فنی باید صورتهای مالی و وضعیت ذخایر شرکت نیز بررسی شود.
تمرکز 65 درصدی بر درمان و شخص ثالث
در پنجماهه نخست 1405، رشته درمان با سهم حدود 42 درصدی بزرگترین بخش پرتفوی بیمه پارسیان بوده و شخص ثالث اجباری نیز با سهم حدود 23 درصدی در رتبه دوم قرار داشته است. به این ترتیب، این دو رشته حدود 65 درصد پرتفوی شرکت را تشکیل دادهاند.
این تمرکز از یک سو ظرفیت مناسبی برای رشد فروش ایجاد میکند، اما از سوی دیگر حساسیت شرکت را نسبت به رشد هزینههای خسارت افزایش میدهد. در درمان، افزایش تعرفههای پزشکی، قیمت دارو و خدمات بیمارستانی و در شخص ثالث، رشد دیه، قیمت قطعات و هزینه تعمیر خودرو میتواند بر سودآوری اثرگذار باشد.
از این رو، کیفیت رشد پرتفوی به نرخگذاری متناسب با ریسک، مدیریت قراردادهای درمانی، کنترل خسارت و تشکیل ذخایر کافی وابسته است. رشد فروش این دو رشته بدون کنترل تعهدات میتواند در دورههای بعدی نسبت خسارت را افزایش دهد.
سود خالص به 603 میلیارد تومان رسید
بیمه پارسیان در بهار 1405 حدود 6 هزار و 29 میلیارد ریال، معادل نزدیک به 603 میلیارد تومان، سود خالص شناسایی کرد که نسبت به دوره مشابه سال قبل حدود 22 درصد افزایش یافته است.
سود هر سهم نیز با سرمایه 50 هزار میلیارد ریالی، 121 ریال گزارش شد؛ در حالی که این رقم در بهار سال گذشته 99 ریال بود.
با وجود رشد همزمان حقبیمه، کاهش نسبت ساده خسارت و افزایش سود خالص، سرعت رشد سود کمتر از رشد پرتفوی بوده است. در مقابل رشد بیش از 67 درصدی حقبیمه، سود خالص حدود 22 درصد افزایش یافته که نشان میدهد بخشی از اثر رشد فروش توسط افزایش خسارتها، کارمزد شبکه فروش، هزینههای اداری و تغییرات ذخایر جذب شده است.
همچنین درآمد سرمایهگذاری ذخایر بیمهای، سپردهها، اوراق و سایر داراییهای مالی نیز در سود شرکتهای بیمه اثرگذار است؛ بنابراین ارزیابی کیفیت سود نیازمند تفکیک سود عملیات بیمهگری از درآمدهای سرمایهگذاری است.
افزایش سرمایه 60 درصدی در مسیر تصویب
هیاتمدیره بیمه پارسیان پیشنهاد کرده است سرمایه شرکت از 50 هزار میلیارد ریال به 80 هزار میلیارد ریال افزایش یابد. مبلغ افزایش سرمایه 30 هزار میلیارد ریال، معادل 3 همت، است و منابع آن از محل سود انباشته تأمین خواهد شد.
این برنامه هنوز قطعی نشده و باید مراحل قانونی، بررسی حسابرس و بازرس قانونی، دریافت مجوزهای لازم و تصویب مجمع عمومی فوقالعاده را طی کند.
از آنجا که افزایش سرمایه از محل سود انباشته انجام میشود، نقدینگی جدیدی وارد شرکت نخواهد شد؛ بلکه بخشی از سودهای نگهداریشده به سرمایه ثبتی منتقل میشود. بنابراین، این اقدام بهخودیخود ثروت جدیدی برای سهامدار ایجاد نمیکند و اهمیت اصلی آن در تقویت ساختار سرمایه، افزایش ظرفیت پذیرش ریسک و ایجاد پشتوانه مالی بیشتر برای توسعه فعالیتهای شرکت است.
سرمایه بیشتر؛ پشتوانه توسعه بیمهگری
در صنعت بیمه، اندازه سرمایه با ظرفیت پذیرش و نگهداری ریسک ارتباط دارد. تقویت سرمایه میتواند به شرکت اجازه دهد بیمهنامههای بزرگتری صادر کند، سهم بیشتری از برخی ریسکها را نزد خود نگه دارد و پشتوانه مالی مناسبتری برای تعهدات آینده ایجاد کند.
بیمه پارسیان در پنجماهه نخست سال بیش از 12.6 همت حقبیمه صادر کرده و حجم عملیات آن در حال افزایش است. در چنین شرایطی، افزایش سرمایه میتواند میان توسعه پرتفوی و توان مالی شرکت تعادل بیشتری برقرار کند.
بااینحال، افزایش سرمایه بهتنهایی تضمینی برای رشد سودآوری نیست. اثر واقعی این برنامه زمانی مشخص میشود که ظرفیت مالی ایجادشده برای جذب پرتفوی باکیفیت، تقویت توانگری مالی، مدیریت بهتر ریسک و توسعه رشتههای سودده به کار گرفته شود.
جمعبندی
عملکرد بیمه پارسیان در ماههای ابتدایی سال 1405 از رشد قابل توجه پرتفوی، بهبود نسبت ساده خسارت و تقویت سودآوری حکایت دارد.
حقبیمه صادره شرکت در سهماهه نخست به حدود 7.99 همت و در پنجماهه به حدود 12.6 همت رسیده، نسبت ساده خسارت با کاهش 5.5 واحد درصدی از 56.3 به 50.8 درصد رسیده و سود خالص بهار با رشد حدود 22 درصدی در محدوده 603 میلیارد تومان قرار گرفته است.
پیشنهاد افزایش سرمایه 60 درصدی نیز در صورت تصویب نهایی، سرمایه شرکت را از 5 به 8 همت خواهد رساند و میتواند ظرفیت مالی بیمه پارسیان را تقویت کند.
در مقابل، تمرکز حدود 65 درصدی پرتفوی بر درمان و شخص ثالث، رشد خسارتهای پرداختی و فاصله میان رشد فروش و سود خالص، مهمترین نکاتی هستند که باید در ادامه سال مورد توجه قرار گیرند.
در مجموع، رشد فروش، بهبود نسبت خسارت و برنامه تقویت سرمایه، سه متغیر مهم در ارزیابی عملکرد بیمه پارسیان هستند؛ اما تداوم این روند به کیفیت پرتفوی، نرخگذاری متناسب با ریسک، کنترل خسارت و افزایش سهم سود حاصل از عملیات اصلی بیمهگری وابسته خواهد بود.

.gif)
0 دیدگاه