جهش ۶۱ درصدی درآمد «مارون»؛ فروش ششماهه از ۵۷ همت عبور کرد
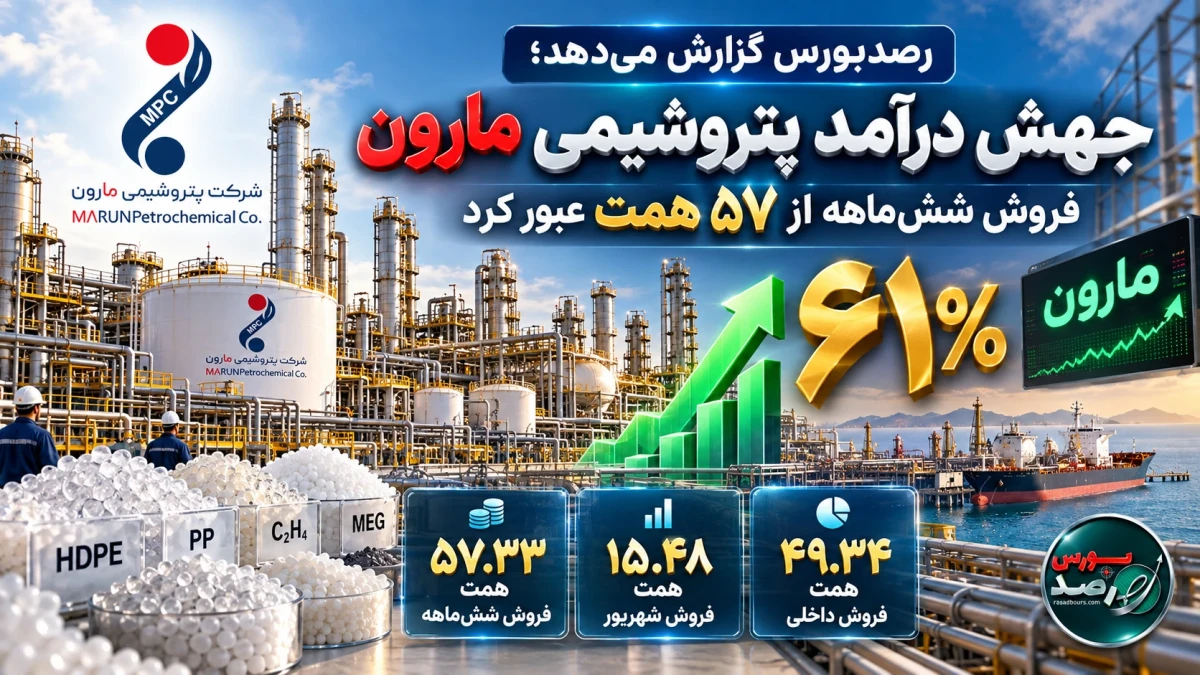
به گزارش رصدبورس، تازهترین گزارش فعالیت ماهانه پتروشیمی مارون نشان میدهد این شرکت در ششماهه منتهی به 31 شهریور 1405 مبلغ 573 هزار و 344 میلیارد ریال، معادل 57 هزار و 334 میلیارد تومان درآمد از فروش محصولات خود شناسایی کرده است.
درآمد شرکت در دوره مشابه سال گذشته حدود 35 هزار و 626 میلیارد تومان بود؛ بنابراین فروش «مارون» طی یک سال، نزدیک به 61 درصد افزایش یافته است.
پتروشیمی مارون تنها در شهریورماه امسال حدود 15 هزار و 480 میلیارد تومان درآمد ثبت کرد. این مبلغ حدود 27 درصد از کل درآمد ششماهه شرکت را شامل میشود و تقریباً 85 درصد بیشتر از متوسط فروش ماهانه پنج ماه نخست سال است.
بازار داخلی، موتور اصلی رشد درآمد مارون
از مجموع فروش ششماهه پتروشیمی مارون، حدود 49.34 همت از بازار داخلی و نزدیک به 8 همت از صادرات به دست آمده است.
فروش داخلی شرکت در نیمه نخست سال گذشته حدود 28.33 همت بود؛ بنابراین درآمد داخلی «مارون» با افزایش بیش از 21 همتی، حدود 74 درصد رشد کرده است. در همین دوره، فروش صادراتی نیز از حدود 7.30 همت به نزدیک 8 همت رسید و افزایشی در حدود 10 درصد داشت.
بر این اساس، بیش از 86 درصد درآمد ششماهه شرکت از بازار داخلی تأمین شده است. این ترکیب نشان میدهد رشد درآمد «مارون» در دوره مورد بررسی بیشتر متکی بر فروش داخلی و افزایش نرخ محصولات بوده و صادرات نقش محدودتری در جهش درآمد ایفا کرده است.
ترکیب محصولات نیز نشاندهنده تمرکز درآمد شرکت بر چند محصول اصلی است. پلیپروپیلن با حدود 16.99 همت، پلیاتیلن سنگین با مجموع فروش داخلی و صادراتی نزدیک به 16.76 همت و اتیلن با حدود 13.37 همت، مهمترین منابع درآمدی شرکت در نیمه نخست سال بودهاند.
مونو اتیلن گلایکول نیز در بازارهای داخلی و صادراتی مجموعاً حدود 6.58 همت درآمد ایجاد کرده است. در مجموع، این چهار گروه محصول بیش از 93 درصد درآمد ششماهه پتروشیمی مارون را تشکیل میدهند.
این تمرکز از یکسو نشاندهنده قدرت فروش محصولات اصلی شرکت است، اما از سوی دیگر، درآمد و حاشیه سود «مارون» را به تغییر قیمت اتیلن، پلیاتیلن، پلیپروپیلن و محصولات خانواده گلایکول وابسته میکند.
شهریور قدرتمند؛ فروش ماهانه به 15.48 همت رسید
عملکرد شهریور یکی از برجستهترین بخشهای گزارش جدید مارون است. فروش شرکت در این ماه به 15.48 همت رسید که نسبت به مجموع پنجماهه، سهم قابلتوجهی دارد.
در شهریور، پلیپروپیلن با حدود 4.59 همت مهمترین محصول درآمدی شرکت بود. پلیاتیلن سنگین نیز از مجموع بازار داخلی و صادراتی بیش از 4.43 همت درآمد ایجاد کرد.
درآمد شهریور شرکت از فروش اتیلن حدود 2.69 همت و فروش مونو اتیلن گلایکول در بازار داخلی و صادراتی نزدیک به 2.24 همت بود. این ترکیب نشان میدهد رشد درآمد ماه پایانی تابستان تنها به یک محصول محدود نبوده و چند محصول اصلی در شکلگیری فروش بالای شهریور نقش داشتهاند.
نکته مهم دیگر، اثر افزایش نرخ فروش است. باوجود کاهش مجموع مقدار فروش گزارششده نسبت به دوره مشابه، درآمد شرکت 61 درصد افزایش یافته است. این تفاوت نشان میدهد بهبود نرخهای فروش و تغییر ترکیب محصولات، اثر افت مقداری فروش را جبران کردهاند.
بهعبارت دیگر، موتور اصلی رشد درآمد «مارون» در نیمه نخست سال بیشتر از مسیر افزایش ارزش ریالی فروش حرکت کرده است. تداوم این وضعیت در نیمه دوم سال به نرخ ارز مؤثر بر فروش، قیمتهای جهانی محصولات پتروشیمی و شرایط عرضه محصولات در بورس کالا وابسته خواهد بود.
رشد درآمد در کنار افزایش هزینه خرید خوراک
در کنار جهش فروش، گزارش ماهانه یک نکته مهم درباره مواد اولیه دارد. مبلغ خرید مواد اولیه شرکت در نیمه نخست سال به حدود 28.10 همت رسیده، درحالیکه این رقم در دوره مشابه سال گذشته نزدیک به 12.09 همت بود.
بر این اساس، مبلغ خرید مواد اولیه بیش از 132 درصد افزایش یافته و سرعت رشد آن از درآمد فروش بیشتر بوده است. بخش عمده این مبلغ به خرید اتان و برشهای سنگینتر اختصاص دارد که ارزش خرید آن از حدود 11.15 همت به بیش از 27.36 همت افزایش یافته است.
البته مبلغ خرید مواد اولیه را نباید مستقیماً با بهای تمامشده کالای فروشرفته برابر دانست؛ زیرا تغییر موجودی مواد و محصولات، زمان مصرف خوراک و نحوه شناسایی هزینهها بر رقم نهایی بهای تمامشده اثر میگذارند. بااینحال، افزایش نرخ خرید خوراک میتواند بر حاشیه سود شرکت فشار وارد کند.
صورتهای مالی حسابرسیشده سال 1404 نیز نشان میدهد درآمد عملیاتی تلفیقی مارون با رشد 51 درصدی به حدود 88.33 همت و سود ناخالص با رشد 72 درصدی به حدود 21.6 همت رسیده بود. سود عملیاتی نیز در آن دوره 125 درصد افزایش یافت؛ روندی که از تقویت عملکرد عملیاتی شرکت در سال گذشته حکایت دارد.
اکنون مهمترین پرسش این است که جهش 61 درصدی فروش نیمه نخست 1405، پس از شناسایی هزینه خوراک، انرژی، دستمزد، استهلاک و سایر هزینهها چه اثری بر سود خالص خواهد گذاشت.
چشمانداز مثبت فروش؛ آزمون اصلی در صورت مالی ششماهه
کارنامه نیمه نخست پتروشیمی مارون از منظر درآمد مثبت ارزیابی میشود. مهمترین نقاط قوت این دوره عبارتاند از:
عبور درآمد ششماهه از 57.3 همت؛
رشد 61 درصدی فروش نسبت به مدت مشابه؛
ثبت فروش 15.48 همتی در شهریور؛
افزایش 74 درصدی درآمد بازار داخلی؛
حفظ درآمد صادراتی در محدوده 8 همت؛
تنوع نسبی درآمد میان پلیپروپیلن، پلیاتیلن سنگین، اتیلن و گلایکولها.
در مقابل، افزایش مبلغ خرید خوراک، کاهش مقدار فروش نسبت به دوره مشابه، تمرکز بخش بزرگی از درآمد بر چند محصول و وابستگی به نرخ ارز و قیمتهای جهانی، مهمترین متغیرهای قابلبررسی هستند.
در مجموع، پتروشیمی مارون تابستان 1405 را با جهش درآمد پشت سر گذاشته و فروش ششماهه آن نسبت به سال قبل بیش از 21.7 همت افزایش یافته است. بااینحال، تأیید نهایی کیفیت این رشد به صورتهای مالی ششماهه وابسته است؛ گزارشی که مشخص خواهد کرد افزایش نرخ فروش تا چه اندازه توانسته رشد هزینه خوراک را پوشش دهد و به بهبود حاشیه سود و سود خالص «مارون» تبدیل شود.

0 دیدگاه