پگاه زنجان؛ از کارخانه شیر تا تابلوی بورس
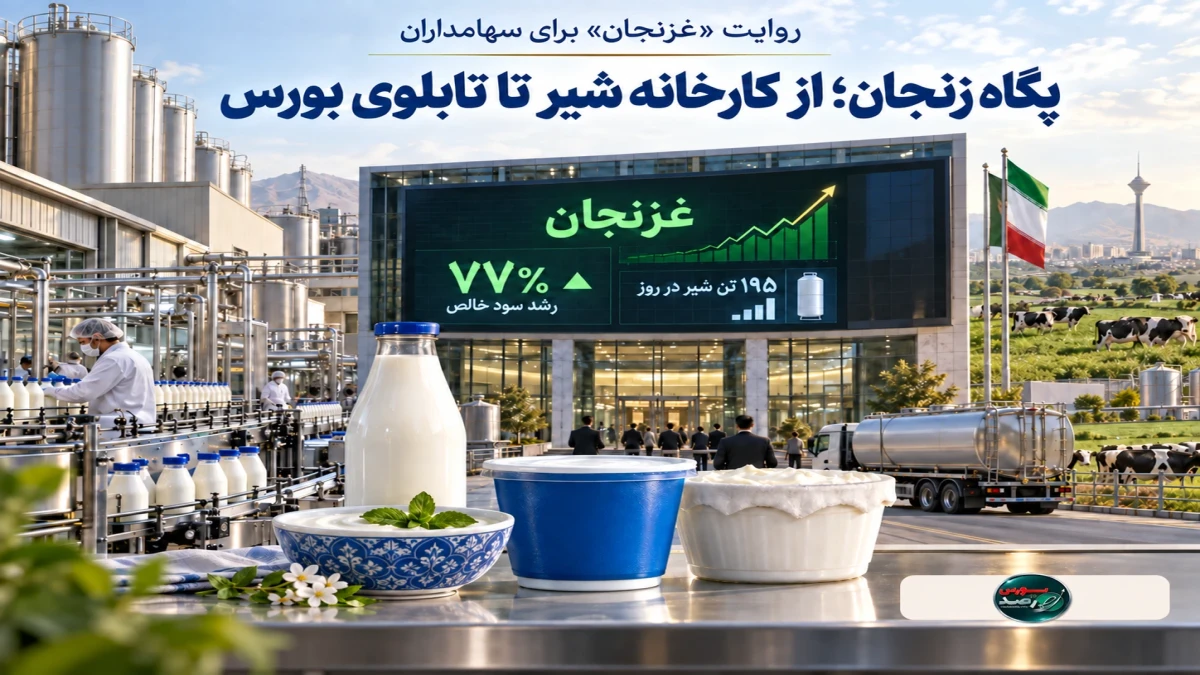
به گزارش رصدبورس؛ روزی که کارخانه پگاه زنجان کارش را شروع کرد، هر روز فقط 75 تن شیر خام از دامداریهای اطراف تحویل میگرفت؛ عددی که برای یک واحد صنعتی نوپا چندان چشمگیر نبود. حالا، چند سال بعد، همین کارخانه روزانه 195 تن شیر پردازش میکند، سودش در یک سال 77 درصد بالا رفته، و قرار است با نماد «غزنجان» وارد تابلوی اصلی بازار دوم بورس تهران شود. اینبار اما هدف فقط تولید بیشتر نیست؛ هدف این است که سهامداران هم در این رشد سهیم شوند.
یک نام آشنا با آدرسی تازه
برای مصرفکننده ایرانی، «پگاه» اسم غریبی نیست. سالهاست محصولات این برند روی میز صبحانه خانوادههای ایرانی جا خوش کرده و صنایع شیر ایران هم یکی از شناختهشدهترین گروههای لبنی کشور بهحساب میآید. با ورود پگاه زنجان، شمار شرکتهای بورسیِ این گروه به 10 میرسد و هفت شرکت دیگر هم در صف پذیرش ایستادهاند؛ یعنی صنایع شیر ایران قصد ندارد همینجا متوقف شود.
اما نکتهای که باید همین ابتدا روشن شود، اصلاح یک تصور رایج است: برخلاف آنچه در ابتدا شنیده میشد، مقصد این عرضه فرابورس نیست. شرکت شیر پاستوریزه پگاه زنجان برای حضور در تابلوی اصلی بازار دوم بورس تهران آماده شده و گزارش ارزشگذاری و اطلاعات مالیاش هم روی سایت رسمی عرضههای اولیه بورس تهران منتشر شده است.
حالا سؤال اصلی این است: پشت این برند قدیمی، چه عملکردی نشسته؟
عددهایی که داستان را جدی میکنند
نگاهی به صورتهای مالی، تصویر روشنی از مسیر رشد شرکت به دست میدهد. در سال مالی منتهی به آذر 1404، درآمد عملیاتی پگاه زنجان به 2 هزار و 564 میلیارد تومان رسید؛ در برابر 1600 میلیارد تومان سال قبل از آن، یعنی رشدی 60 درصدی. سود ناخالص شرکت هم به 418 میلیارد تومان رسید و سود عملیاتی با جهشی 69 درصدی، 242 میلیارد تومان شد.
اما رقمی که واقعاً توجهها را جلب میکند، سود خالص است: از 100 میلیارد تومان به 177 میلیارد تومان، یعنی رشد 77 درصدی در یک سال. این یعنی رشد شرکت فقط روی کاغذِ فروش نمانده و بخش قابلتوجهی از آن به جیب سهامداران هم رسیده است؛ نکتهای که برای هر سرمایهگذاری که به یک عرضه اولیه تازه نگاه میکند، اهمیت زیادی دارد.
سالی که فروش شتاب گرفت
اگر عملکرد سال مالی گذشته یک تصویر خوب از «غزنجان» میسازد، گزارشهای ماهبهماه سال جاری، تصویری حتی پرشتابتر نشان میدهند. در مرداد امسال، درآمد عملیاتی شرکت به 501 میلیارد تومان رسید؛ رشدی 156 درصدی نسبت به مرداد سال قبل.
نکته جالبتر، در ترکیب فروش پنهان است. در هشتماهه منتهی به مرداد، حدود 46 درصد از درآمد شرکت را انواع ماست تشکیل دادهاند؛ رقمی که خودش گویای یک تغییر بزرگتر در بازار لبنیات ایران است. مصرفکننده امروز دیگر فقط دنبال شیر ساده نیست؛ محصولات با ارزش افزوده بالاتر و تنوع بیشتر، سهم بزرگتری از سبد خرید خانوار را میگیرند.
مدیرعامل پگاه زنجان هم در این مسیر حرکت کرده و از تولید محصولات پروتئینی، ماست یونانی پروبیوتیک و انواع ماست چکیده خبر داده است. پیام روشن است: این شرکت نمیخواهد رشد فروشش فقط از افزایش قیمت بیاید، بلکه میخواهد سبد محصولاتش را به سمت کالاهای سودآورتر هدایت کند.
سرمایهای که قرار است تبدیل به کارخانه شود
پیش از ورود به بورس، پگاه زنجان یک قدم مهم دیگر هم برداشته: افزایش سرمایه از 44 میلیارد تومان به 173 میلیارد تومان، آنهم از محل اندوختهها. این سرمایه تازه، در کنار منابعی که از بازار سرمایه جذب میشود، قرار است موتور توسعه شرکت را روشن نگه دارد.
برنامه توسعه هم شفاف است. ظرفیت دریافت شیر خام که از 75 تن شروع شده بود، حالا به 145 تن رسیده، هدف میانمدت رساندنش به 175 تن است و در افق بلندمدتتر، عدد 200 تن در روز روی میز مدیران قرار دارد. برای شرکتی در این صنعت، هر تن شیر خام اضافه یعنی ظرفیت بیشتر برای تولید، تنوع محصول و در نهایت درآمد.
بخشی از این آرامش خاطر، از نزدیکی منابع تأمین میآید؛ بخشی از شیر خام موردنیاز کارخانه، از دامداریهای صنعتی استان قزوین و از طریق قراردادهای بلندمدت تأمین میشود که ریسک کمبود ماده اولیه را تا حدی کاهش میدهد.
عضویت در یک خانواده بزرگ
یکی از برگهای برنده «غزنجان»، جایگاهش در زنجیره صنایع شیر ایران است؛ رابطهای که فراتر از سهامداری ساده عمل میکند. دسترسی به شبکه فروش گسترده گروه، امکان همافزایی با شرکتهای خواهر، بهرهگیری از ظرفیتهای تحقیق و توسعه و همکاری در حوزه صادرات، مجموعهای از مزیتهایی هستند که میتوانند مسیر رشد شرکت تازهوارد را کوتاهتر کنند.
صنایع شیر ایران هم برنامه بزرگتری در سر دارد؛ از جمله رسیدن به خودکفایی در تولید شیرخشک نوزاد، هدفی که اگر محقق شود، ارزش قابلتوجهی به کل زنجیره تولید لبنی کشور اضافه میکند.
عددی که بازار باید رویش دقیق شود
گزارش ارزشگذاری پگاه زنجان را تأمین سرمایه سپهر تهیه کرده و در آن از چند روش استاندارد -از جریان نقد آزاد سهامداران گرفته تا تنزیل سود تقسیمی، نسبت قیمت به سود و خالص ارزش داراییها- استفاده شده است.
بر این اساس، ارزش کل شرکت حدود 12 هزار و 585 میلیارد ریال، معادل تقریبی 1258 میلیارد تومان، برآورد شده و ارزش هر سهم هم حدود 726 تومان محاسبه شده است.
اما یک تذکر مهم لازم است: این ارزشگذاری، همان قیمت نهایی عرضه اولیه نیست. قیمت واقعی و جزئیات دقیق عرضه، تنها در اطلاعیه رسمی که نزدیک به روز عرضه منتشر میشود مشخص خواهد شد؛ همان چیزی که سرمایهگذاران باید تا آن روز، با دقت زیر نظر بگیرند.
صادرات؛ فصلی کوچک اما رو به رشد
بازار داخلی، همچنان موتور اصلی «غزنجان» است، اما نگاهی هم به بیرون از مرزها دارد. طبق آنچه در نشست معارفه شرکت مطرح شد، در ششماهه امسال 922 تن از محصولات پگاه زنجان از طریق شرکت بازرگانی صنایع شیر ایران صادر شده؛ در حالی که کل صادرات مستقیم شرکت در سال 1404 حدود 557 تن بوده است. مدیران امیدوارند با بهبود شرایط، بخشی از عقبماندگی نیمه نخست سال جبران شود؛ هرچند فعلاً صادرات هنوز بخش تعیینکنندهای از درآمد شرکت نیست.
اما ریسکها را نباید نادیده گرفت
تصویر مثبتی که تا اینجا از «غزنجان» ترسیم شد، نباید سرمایهگذار را از ریسکهای واقعی این صنعت غافل کند. صنعت لبنیات بهشدت وابسته به قیمت شیر خام، هزینه بستهبندی و انرژی، قدرت خرید خانوار و سیاستهای قیمتگذاری دولتی است. حتی مدیران خود شرکت هم در نشست معارفه صراحتاً به تأثیر افزایش قیمت شیر خام و تعدیل نرخ محصولات بر بودجه فروش اشاره کردند.
نکته مهمتر این است که رشد فروش، همیشه به معنای رشد حاشیه سود نیست. اگر افزایش هزینه مواد اولیه با تأخیر به قیمت فروش منتقل شود، همین حاشیه سودی که امروز جذاب به نظر میرسد، میتواند تحت فشار قرار بگیرد. به همین دلیل، آنچه واقعاً اهمیت دارد، نه فقط ادامه رشد درآمد، بلکه توانایی شرکت در تبدیل این رشد به سود پایدار است.
چه چیزی به بورس اضافه میشود؟
پگاه زنجان شاید در قد و قواره غولهای بازار سرمایه نباشد، اما اهمیت یک عرضه اولیه فقط به اندازه بازارش خلاصه نمیشود. ورود «غزنجان» یعنی صنعت لبنیات یک نماینده تازه در بورس پیدا میکند؛ شرکتی که هم پشتوانه یک برند قدیمی را دارد و هم برنامهای مشخص برای افزایش ظرفیت، تنوع محصول و جذب سرمایه.
از منظری بزرگتر، این عرضه بخشی از برنامه گستردهتر صنایع شیر ایران برای انتقال تدریجی زیرمجموعههایش به بازار سرمایه است؛ روندی که اگر ادامه پیدا کند، بورس تهران در سالهای آینده با گروه بزرگتری از شرکتهای لبنی روبهرو خواهد شد.
در نهایت، جذابیت «غزنجان» را نمیتوان فقط در نام پگاه، رشد 77 درصدی سود خالص یا ارزشگذاری 1258 میلیاردتومانی خلاصه کرد. آزمون واقعی از روزی شروع میشود که سهم روی تابلو بنشیند و بازار مجبور شود میان قیمت، سودآوری، برنامه توسعه و چشمانداز آینده شرکت، تعادل برقرار کند. پگاه زنجان دیگر فقط یک کارخانه لبنی در زنجان نیست؛ حالا شرکتی است که قرار است بخشی از داستان رشدش را در برابر چشمان بازار سرمایه روایت کند.

.gif)
0 دیدگاه