تقویت بانک توسعه تعاون؛ مسیر کوتاهتر تعاونیها برای اثرگذاری در اقتصاد ایران
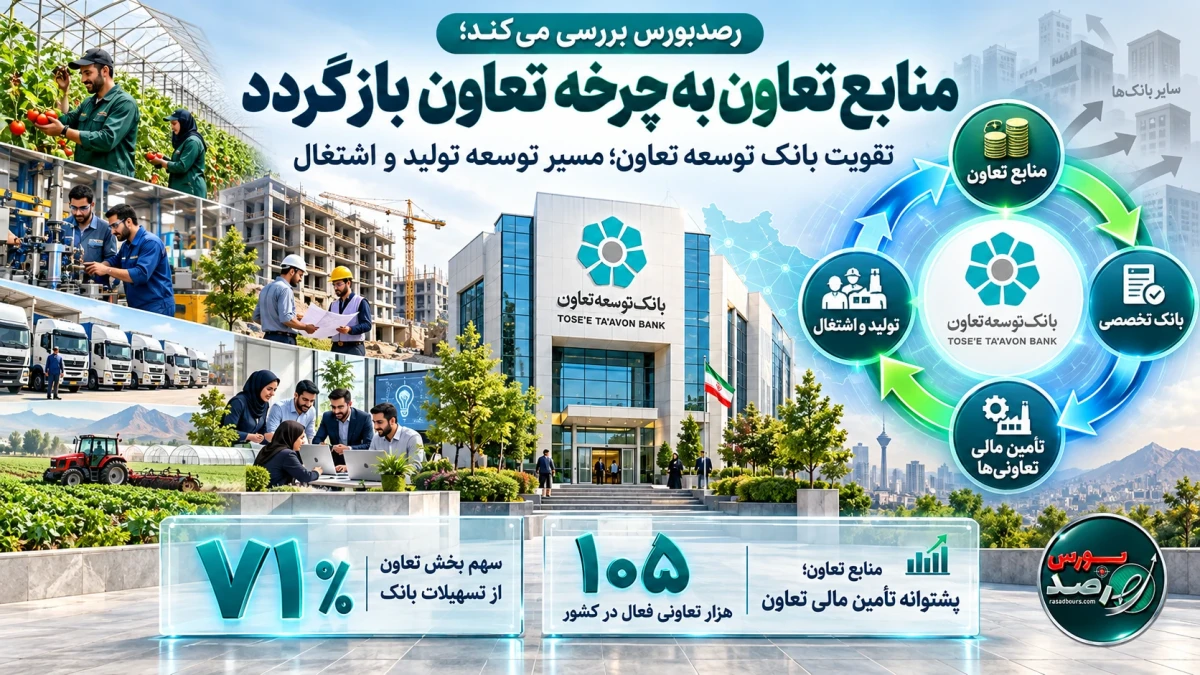
به گزارش رصدبورس، بخش تعاون ایران باوجود برخورداری از حدود 105 هزار تعاونی فعال، همچنان فاصله معناداری با جایگاه پیشبینیشده خود در اقتصاد ملی دارد. تازهترین اظهارات مسئولان این حوزه، سهم واقعی تعاون از اقتصاد کشور را در محدوده 7 تا 10 درصد قرار میدهد؛ درحالیکه در سیاستهای کلی اصل 44 و اسناد توسعهای، دستیابی به سهم 25 درصدی برای این بخش هدفگذاری شده است.
کاهش این فاصله فقط با افزایش تعداد تعاونیها امکانپذیر نیست. تعاونیها برای توسعه فعالیت، نوسازی تجهیزات، تأمین سرمایه در گردش، ورود به زنجیرههای تولید و افزایش توان صادراتی به یک نظام تأمین مالی متناسب با ویژگیهای خود نیاز دارند.
بانک توسعه تعاون برای پاسخگویی به همین نیاز شکل گرفته است. این بانک از یکسو وظیفه دارد منابع موردنیاز تعاونیها و بنگاههای کوچک و متوسط را تأمین کند و از سوی دیگر باید میان سیاستهای حمایتی دولت، منابع بودجهای، ظرفیت صندوق ضمانت سرمایهگذاری تعاون و گردش مالی خود تعاونیها ارتباط برقرار کند.
71 درصد تسهیلات بانک به بخش تعاون رسید
آخرین گزارش ارائهشده در مجمع عمومی سالانه بانک توسعه تعاون نشان میدهد 71 درصد تسهیلات پرداختی این بانک در سال 1404 به بخش تعاون اختصاص یافته است که میزان خدمات اعتباری ارائهشده به تعاونگران، از سهم منابعی که خود بخش تعاون در بانک نگهداری میکند بیشتر بوده است.
این گزاره یکی از مهمترین نکات در ارزیابی رابطه بانک و تعاونیهاست. بانک توسعه تعاون بخش عمدهای از منابع اعتباری خود را به شرکتها، اتحادیهها و اعضای تعاونی اختصاص میدهد، اما به نظر میرسد سهم منابع جذبشده از همین بخش، با سهم تعاونیها از تسهیلات بانک متناسب نیست.
آمارهای پیشین معاونت تعاون نیز این ناترازی را تأیید میکند. براین اساس، بانک در مقاطعی حدود 70 درصد تسهیلات خود را به تعاونگران اختصاص داده، درحالیکه سهم بخش تعاون از منابع بانک زیر 10 درصد قرار داشته است. به بیان ساده، بانک بیشتر از آنچه از شبکه تعاونیها منابع جذب کرده، به این بخش تسهیلات داده است.
عملکرد برخی مدیریتهای استانی بانک نیز ظرفیت این الگو را نشان میدهد. برای نمونه، در خراسان جنوبی حدود 78 درصد تسهیلات بانک به تعاونیها و اعضای آنها اختصاص یافته و در پنجماهه نخست سال 1404 بیش از 2 هزار فقره تسهیلات به بخش تعاون پرداخت شده است.
این جهتگیری با مأموریت بانک مطابقت دارد؛ اما اگر منابع تعاونیها، گردش حساب فروش، حقوق کارکنان، وجوه اعضا و سپردههای کوتاهمدت آنها عمدتاً در بانکهای دیگر نگهداری شود، بانک توسعه تعاون ناچار خواهد بود مأموریت تخصصی خود را با منابع محدودتر یا منابع گرانتر انجام دهد.
منابع تعاونیها چگونه دوباره به خودشان بازمیگردد؟
بانکها تسهیلات را عمدتاً از محل سپردهها و منابعی که جذب میکنند پرداخت میکنند. هرچه منابع پایدار و کمهزینه یک بانک افزایش یابد، توان آن برای پرداخت تسهیلات، صدور ضمانتنامه، تأمین سرمایه در گردش و مشارکت در طرحهای توسعهای بیشتر میشود.
بر همین اساس، نگهداری منابع تعاونیها نزد بانک توسعه تعاون صرفاً حمایت از یک بانک دولتی نیست؛ بلکه میتواند به تشکیل یک چرخه مالی درونبخشی منجر شود.
منابع تعاونیها در بانک تخصصی تجمیع میشود، بانک، بخشی از این منابع را به تعاونیهای واجد شرایط تسهیلات میدهد، تسهیلات به تولید و اشتغال تبدیل میشود و بازگشت منابع امکان حمایت از تعاونیهای بیشتری را فراهم میکند.
اگر یک تعاونی از بانک توسعه تعاون تسهیلات دریافت کند، اما تمام درآمد عملیاتی، وجوه حاصل از فروش و سپردههای خود را به بانک دیگری منتقل کند، فقط بدهی آن تعاونی در بانک توسعه تعاون باقی میماند. در چنین شرایطی، بانک تأمینکننده اعتبار است، اما از گردش مالی حاصل از همان اعتبار سهم کافی ندارد.
این رفتار در مقیاس یک تعاونی شاید اثر بزرگی نداشته باشد، اما تکرار آن در میان هزاران شرکت تعاونی میتواند منابع بزرگی را از بانک تخصصی خارج کند. پیامد این وضعیت، محدودشدن قدرت تسهیلاتدهی، افزایش هزینه تجهیز منابع و کاهش امکان حمایت از تعاونیهای کوچکتر است.
از این منظر، نگهداری منابع تعاونیها در بانکهای غیرمرتبط صرفاً یک انتخاب بانکی نیست و میتواند یک پیامد جمعی داشته باشد: هر تعاونی برای دریافت خدمات بهتر به بانکی دیگر مراجعه میکند، اما مجموع این تصمیمها، توان مالی مهمترین نهاد بانکی بخش تعاون را کاهش میدهد.
سند توسعه بخش تعاون نیز بر افزایش سرمایه و منابع بانک توسعه تعاون با هدف تأمین مالی این بخش تأکید کرده است. این سند تقویت نهادهای پولی تخصصی و افزایش توان بانک را یکی از الزامات توسعه اقتصاد تعاون میداند.
الزام دستوری یا رابطه متقابل بانکی؟
پیشنهاد هدایت منابع تعاونیها به بانک توسعه تعاون نباید به معنای اجبار همه تعاونیها به انتقال صددرصد حسابهای خود به یک بانک تلقی شود. تعاونیها بنگاه اقتصادی هستند و باید بتوانند براساس کیفیت خدمات، هزینه نقلوانتقال پول، دسترسی به شعب، خدمات ارزی و سامانههای دیجیتال، بانک مناسب خود را انتخاب کنند.
تمرکز کامل منابع در یک بانک نیز میتواند ریسک عملیاتی ایجاد کند و انگیزه بانک برای ارتقای کیفیت خدمات را کاهش دهد. بنابراین راهکار مطلوب، ایجاد یک رابطه متقابل، شفاف و مبتنی بر مشوق است.
تعاونیهایی که از تسهیلات، ضمانتنامه یا خطوط اعتباری بانک توسعه تعاون استفاده میکنند، میتوانند بخش معناداری از گردش مالی مرتبط با همان طرح را نزد این بانک نگهداری کنند. میزان این گردش حساب باید متناسب با تسهیلات دریافتی، درآمد پروژه و نیاز عملیاتی تعاونی تعیین شود.
در مقابل، بانک نیز باید مزایای مشخصی برای تعاونیهای همراه در نظر بگیرد؛ از جمله:
- اولویت در دریافت سرمایه در گردش
- کاهش زمان بررسی پروندهها
- تخفیف در کارمزد ضمانتنامه و خدمات بانکی
- افزایش سقف اعتباری متناسب با گردش حساب
- ارائه خدمات مدیریت وجوه، پرداخت حقوق و زنجیره تأمین
- توسعه خدمات دیجیتال ویژه اتحادیهها و شرکتهای تعاونی
- اتصال تأمین مالی بانک به ضمانتهای صندوق ضمانت سرمایهگذاری تعاون
بانک توسعه تعاون در سال 1404 از زیان انباشته خارج شده و بهبود ساختار مالی، افزایش سرمایه و تقویت تأمین مالی بنگاههای کوچک و متوسط را در برنامه سال 1405 قرار داده است. این تحول میتواند زمینه گسترش خدمات بانک را فراهم کند، مشروط بر اینکه همزمان اعتماد و مشارکت مالی تعاونیها نیز افزایش یابد.
بانک و تعاونیها، دو سوی یک مسئولیت مشترک
تقویت بانک توسعه تعاون فقط مسئولیت دولت و وزارت تعاون نیست. دولت باید سرمایه بانک را افزایش دهد، خطوط اعتباری لازم را فراهم کند و بخشی از منابع اشتغال و وجوه ادارهشده را از مسیر این بانک به تعاونیها برساند. بانک نیز باید کیفیت خدمات، سرعت اعتبارسنجی، بانکداری دیجیتال و تنوع ابزارهای تأمین مالی خود را ارتقا دهد.
در سوی دیگر، تعاونیها و اتحادیههای آنها نیز باید بپذیرند که دریافت تسهیلات از بانک تخصصی بدون مشارکت در تجهیز منابع آن، یک رابطه پایدار ایجاد نمیکند. نمیتوان انتظار داشت بانک توسعه تعاون بار اصلی تأمین مالی بخش را بر دوش بکشد، اما گردش مالی همین بخش به تقویت ترازنامه بانکهای دیگر منجر شود.
راهحل، طراحی یک پیمان مالی میان بانک و شبکه تعاون است؛ پیمانی که براساس آن بانک متعهد به تأمین مالی هدفمند، سریع و حرفهای شود و تعاونیها نیز بخشی از منابع و گردش مالی خود را به بانک تخصصیشان منتقل کنند.
در صورت شکلگیری چنین چرخهای، بانک توسعه تعاون میتواند از یک تأمینکننده تسهیلات به محور یک اکوسیستم مالی تبدیل شود؛ اکوسیستمی که تعاونیها، اتحادیهها، صندوق ضمانت سرمایهگذاری تعاون، بازار سرمایه و دستگاههای اجرایی را به یکدیگر متصل میکند.
با توجه به فاصله سهم فعلی تعاون از هدف 25 درصدی، کشور به نهادی قدرتمند برای تجهیز و هدایت منابع این بخش نیاز دارد. بانک توسعه تعاون ظرفیت ایفای این نقش را دارد؛ اما تحقق آن مستلزم افزایش سرمایه بانک، ارتقای خدمات و بازگشت بخش معناداری از منابع تعاونیها به چرخه مالی خود تعاون است.

0 دیدگاه