خوراک ۲۹ هزار تومانی در راه صورتهای مالی؛ سود پتروشیمیها چقدر تحت فشار قرار میگیرد؟ | تأثیر نرخ خوراک ۲۹ هزار تومانی بر سود پتروشیمیها در سال ۱۴۰۵
به گزارش رصدبورس، نرخ گاز خوراک و سوخت سال 1405 در 31 شهریور به مدیران عامل 33 شرکت پتروشیمی ابلاغ شد. شرکتهایی مانند پتروشیمی پردیس، پتروشیمی شیراز، پتروشیمی کرمانشاه و کود شیمیایی اوره لردگان نیز جزئیات نرخهای دریافتی را در سامانه کدال منتشر کردهاند.
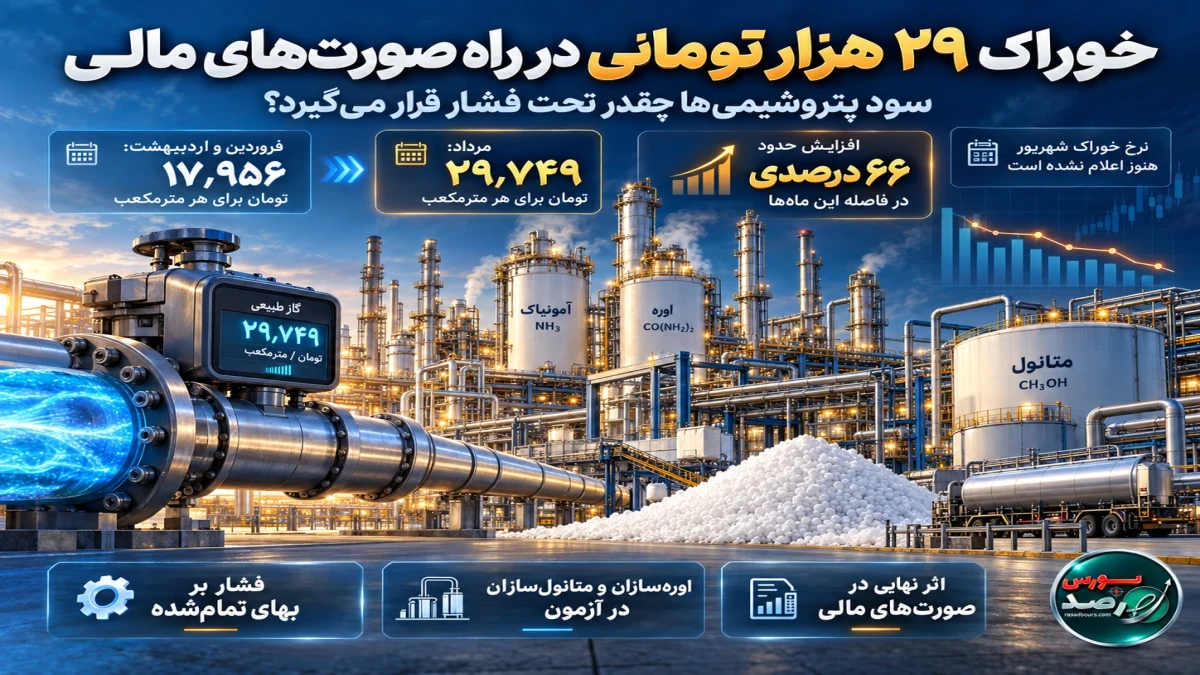
براساس این ابلاغیه، نرخ پایه هر مترمکعب گاز خوراک پتروشیمیها در فروردین و اردیبهشت 179 هزار و 559 ریال تعیین شده بود. این نرخ در خرداد به 201 هزار و 266 ریال، در تیر به 265 هزار و 697 ریال و در مرداد به 297 هزار و 489 ریال رسید.
بنابراین نرخ خوراک از فروردین و اردیبهشت تا مرداد حدود 66 درصد افزایش یافته است. این درصد، تغییر نرخ در ماههای سال جاری را نشان میدهد و نباید با رشد سالانه اشتباه گرفته شود. نرخ خوراک شهریور نیز در اطلاعات منتشرشده مشخص نشده است.
نرخ گاز سوخت نیز از 107 هزار و 735 ریال در فروردین و اردیبهشت به 178 هزار و 493 ریال در مرداد و شهریور رسیده که معادل افزایشی نزدیک به 66 درصد است.
اورهسازان در خط مقدم افزایش هزینه
گاز طبیعی در مجتمعهای اوره و آمونیاک فقط سوخت نیست، بلکه ماده اولیه اصلی تولید نیز محسوب میشود. به همین دلیل، افزایش نرخ آن مستقیماً بهای تمامشده شرکتهایی مانند پتروشیمی پردیس، شیراز، خراسان، کرمانشاه و اوره لردگان را تحتتأثیر قرار میدهد.
البته شدت اثر در همه شرکتها یکسان نیست. مقدار مصرف گاز، بهرهوری خطوط، حجم تولید، سهم صادرات، قیمت جهانی اوره، نرخ تسعیر ارز و مدت توقف واحدها مشخص میکند افزایش خوراک چه مقدار از سود هر شرکت را کاهش دهد.
شرکتی که صادرات بیشتری دارد، ممکن است بخشی از افزایش هزینه را با درآمد ارزی جبران کند. در مقابل، توقف تولید یا فعالیت پایینتر از ظرفیت میتواند فشار هزینه را افزایش دهد؛ زیرا هزینههای ثابت میان محصول کمتری توزیع میشود.
متانولسازان با دو ریسک همزمان
پتروشیمیهای زاگرس، فنآوران و خارک نیز از تغییر نرخ گاز تأثیر میپذیرند. در این شرکتها، فاصله میان قیمت جهانی متانول و هزینه خوراک یکی از عوامل اصلی تعیینکننده حاشیه سود است.
اگر قیمت متانول یا نرخ تسعیر صادرات متناسب با افزایش هزینه گاز رشد نکند، حاشیه سود شرکتها محدود خواهد شد. از سوی دیگر، احتمال محدودیت تحویل گاز در فصل سرد، ریسک دیگری است که میتواند مقدار تولید را کاهش دهد.
در نتیجه، متانولسازان ممکن است همزمان با دو فشار مواجه شوند: افزایش قیمت خوراک و کاهش احتمالی مقدار گاز تحویلی در دوره ناترازی انرژی.
صورتهای مالی چه چیزی را روشن میکنند؟
پتروشیمی شیراز و اوره لردگان اعلام کردهاند آثار تعدیل نرخها در صورتهای مالی ششماهه منتهی به 31 شهریور 1405 منعکس میشود. پتروشیمی پردیس نیز بهدلیل پایان سال مالی در شهریور، آثار این تغییر را در صورتهای مالی سالانه خود اعمال خواهد کرد.
برای بررسی اثر واقعی نرخهای جدید باید چهار متغیر دنبال شود:
- رشد هزینه خوراک و سوخت
- تغییر حاشیه سود ناخالص
- مقدار تولید و فروش
- توان درآمدهای صادراتی در جبران افزایش هزینه
همچنین نرخهای اعلامشده مبالغ پایه هستند و مالیات، عوارض و حقوق قانونی ممکن است مطابق مقررات به قبض گاز شرکتها افزوده شود. بنابراین محاسبه دقیق اثر مالی فقط با اطلاع از مقدار واقعی مصرف و جزئیات صورتهای مالی هر شرکت امکانپذیر است.
در مجموع، خوراک 29 هزار و 749 تومانی بهمعنای کاهش قطعی سود تمام پتروشیمیها نیست؛ اما یکی از مهمترین متغیرهای هزینهای سال 1405 برای اورهسازان و متانولسازان است. انتشار صورتهای مالی مشخص خواهد کرد کدام شرکتها توانستهاند با صادرات، افزایش نرخ فروش و بهرهوری بالاتر، فشار خوراک گرانتر را کنترل کنند.

0 دیدگاه