فروش ارز بانکی؛ ابزار مهار بازار یا مُسکن کوتاهمدت؟
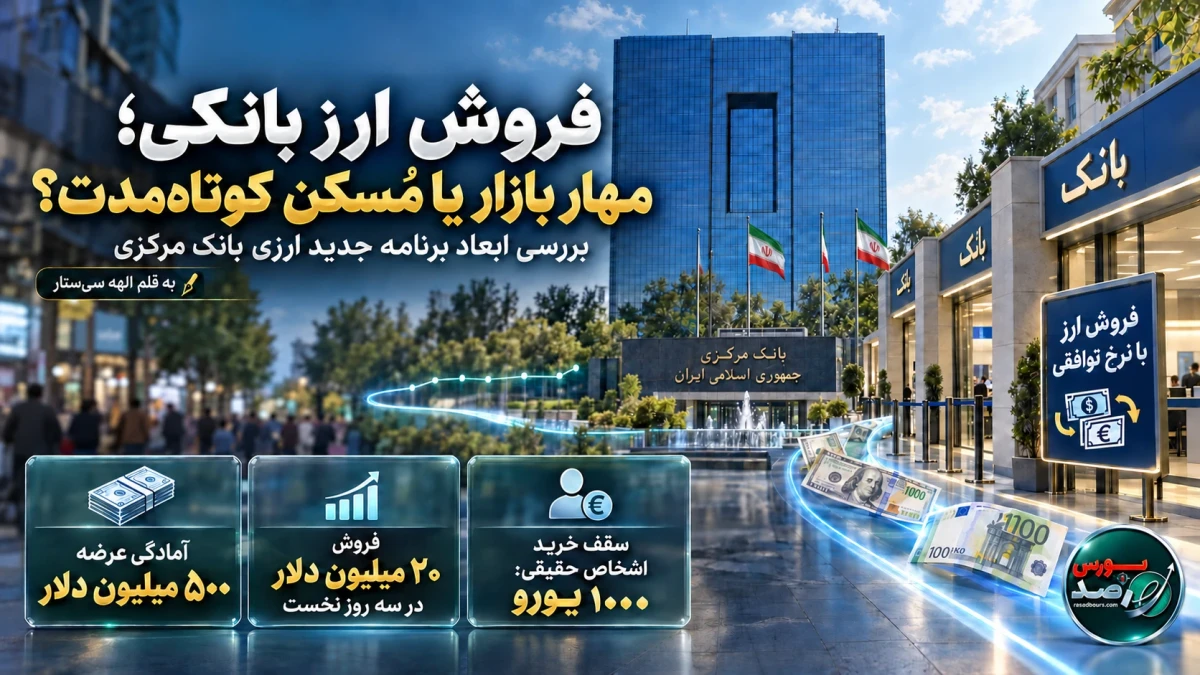
الهه سی ستار - بانک مرکزی در سوم شهریور 1405 مرحله جدید عرضه اسکناس ارز را با اعلام آمادگی برای تأمین 500 میلیون دلار آغاز کرد. هدف رسمی این برنامه، تقویت عرضه، تسهیل دسترسی اشخاص حقیقی و حقوقی به اسکناس و هدایت تقاضا به شبکه بانکی عنوان شد. قرار بود بانکها و صرافیهای بانکی متناسب با سفارش ثبتشده، ارز موردنیاز متقاضیان را تأمین کنند.
براساس آخرین اصلاحیه اعلامشده، اشخاص حقیقی ایرانی مقیم بالای 18 سال میتوانند در سرفصل نیازهای ضروری، طی هر 365 روز تا سقف هزار یورو یا معادل آن ارز خریداری کنند. سقف فروش به اشخاص حقوقی نیز از هزار یورو به پنج هزار یورو افزایش یافته است.
عرضه 500 میلیون دلار به معنای فروش 500 میلیون دلار نیست
نخستین نکته در ارزیابی این طرح، تفکیک میان «ظرفیت عرضه» و «میزان فروش واقعی» است. بانک مرکزی آمادگی تأمین تا سقف 500 میلیون دلار را اعلام کرد، اما در سه روز نخست اجرای برنامه، فقط 20 میلیون دلار از سوی متقاضیان خریداری شد؛ یعنی حدود 4 درصد ظرفیت اعلامشده.
پایینبودن میزان خرید میتواند چند معنا داشته باشد. ممکن است نرخ عرضهشده جذابیت قابلتوجهی در مقایسه با بازار آزاد نداشته باشد، دسترسی به شعب منتخب محدود بوده یا بخش عمده تقاضای واقعی پیشتر از مسیرهای دیگر تأمین شده باشد. احتمال دیگری نیز وجود دارد: اعلام آمادگی بانک مرکزی برای عرضه گسترده، بدون آنکه تمام منابع فروخته شود، توانسته انتظارات بازار را تا حدی مدیریت کند.
از این منظر، بانک مرکزی برای اثرگذاری بر بازار الزاماً مجبور به مصرف کامل منابع نیست. اگر فعالان اقتصادی باور کنند عرضه در صورت افزایش تقاضا ادامه خواهد یافت، همین اعتبار سیاستگذار میتواند تقاضای احتیاطی و هیجانی را کاهش دهد.
مهمترین مزیت طرح؛ انتقال تقاضا به بازار رسمی
بازار غیررسمی ارز علاوه بر نوسان بالا، با نبود شفافیت، ریسک دریافت اسکناس جعلی، محدودیت دسترسی و مشکلات امنیتی همراه است. عرضه ارز از طریق بانکها میتواند بخشی از این معاملات را به بستری رسمی، قابلردیابی و تحت نظارت منتقل کند.
این انتقال، اطلاعات دقیقتری از حجم و نوع تقاضای اسکناس در اختیار سیاستگذار قرار میدهد. بانک مرکزی در چنین شرایطی بهتر میتواند تشخیص دهد افزایش تقاضا ناشی از نیازهای مسافرتی و تجاری است یا بیشتر ماهیت احتیاطی و سفتهبازانه دارد.
اجرای موفق طرح همچنین میتواند نقش شبکه بانکی در بازار ارز را تقویت کند. در سالهای گذشته، محدودشدن معاملات رسمی موجب شد بخشی از کشف قیمت و گردش اسکناس به بازارهای غیررسمی و حتی معاملات رمزارزی منتقل شود. بازگرداندن این تقاضا به بانکها، مشروط به سهولت دسترسی و رقابتیبودن نرخ، میتواند مرجعیت بازار رسمی را افزایش دهد.
نرخ توافقی؛ نقطه قوت یا محل ابهام؟
یکی از نقاط تعیینکننده برنامه، مفهوم «نرخ توافقی» است. اگر نرخ فروش بانکها به قیمت تعادلی بازار نزدیک باشد، انگیزه واسطهگری و خرید سهمیهای کاهش مییابد. در این حالت، ارز به متقاضی واقعی میرسد و رانت ناشی از تفاوت قیمت محدود میشود.
اما اگر نرخ توافقی در عمل با مداخله اداری پایینتر از بازار نگه داشته شود، فاصله قیمتی دوباره تقاضای غیرواقعی ایجاد خواهد کرد. هر میزان تفاوت معنادار میان نرخ بانکی و بازار آزاد، میتواند اشخاص را به خرید سهمیهای، استفاده از حساب دیگران یا فروش مجدد ارز ترغیب کند.
بنابراین، موفقیت طرح بیش از حجم اسمی عرضه، به فاصله نرخ بانکی با بازار غیررسمی بستگی دارد. نرخ نزدیک به بازار، همراه با عرضه مستمر، میتواند معاملات خیابانی را کاهش دهد؛ اما نرخ دستوری ممکن است تنها شکل تازهای از چندنرخیشدن ارز ایجاد کند.
آیا منابع ارزی بانک مرکزی تحت فشار قرار میگیرد؟
عرضه اسکناس در کوتاهمدت میتواند نوسان بازار را مهار کند، اما تکرار فروش گسترده بدون ورود منابع جدید، ذخایر قابلدسترس را کاهش میدهد. ازاینرو باید میان «مداخله برای کنترل شوک» و «تلاش دائمی برای تثبیت یک نرخ غیرواقعی» تفاوت قائل شد.
اگر بانک مرکزی ارز را نزدیک به نرخ بازار بفروشد و همزمان امکان خرید ارز از مردم، صادرکنندگان و دارندگان اسکناس را فراهم کند، بازار میتواند به ساختاری دوطرفه تبدیل شود. در چنین مدلی بانک مرکزی صرفاً فروشنده ذخایر نیست و شبکه رسمی قادر خواهد بود بخشی از عرضه را از داخل بازار جذب کند.
در مقابل، اگر جریان بازار یکطرفه باشد و بانک مرکزی دائماً فروشنده باقی بماند، اثر سیاست به میزان ذخایر و امکان دسترسی به درآمدهای صادراتی وابسته خواهد شد. در این وضعیت، هر کاهش در درآمد نفتی، بازگشت ارز صادراتی یا دسترسی به منابع خارجی میتواند تداوم برنامه را با چالش مواجه کند.
اثر طرح بر تورم و انتظارات
نرخ ارز در اقتصاد ایران فقط قیمت یک دارایی نیست و بر انتظارات تورمی، قیمت مواد اولیه، کالاهای وارداتی و رفتار سرمایهگذاران اثر میگذارد. کاهش نوسان ارز میتواند در کوتاهمدت سرعت تغییر قیمتها را محدود و فضای تصمیمگیری بنگاهها را باثباتتر کند.
بااینحال، فروش اسکناس نمیتواند جایگزین کنترل کسری بودجه، رشد نقدینگی و ناترازی شبکه بانکی شود. اگر متغیرهای پولی و مالی همچنان فشار افزایشی بر قیمتها وارد کنند، اثر مداخله ارزی بهتدریج تخلیه خواهد شد.
به بیان دیگر، عرضه ارز میتواند انتظارات را برای مدتی مدیریت کند، اما برای تثبیت پایدار بازار باید دلایل شکلگیری تقاضای ارز نیز کنترل شود. خانوار و بنگاه زمانی از خرید احتیاطی ارز فاصله میگیرند که نسبت به تورم، سیاستهای اقتصادی و امکان حفظ ارزش داراییهای ریالی اطمینان بیشتری داشته باشند.
پیامدهای برنامه برای صادرکنندگان و واردکنندگان
حرکت به سمت نرخ توافقی میتواند انگیزه صادرکنندگان برای بازگرداندن ارز را افزایش دهد؛ زیرا عرضه ارز با قیمتی نزدیکتر به واقعیت بازار، هزینه رفع تعهد ارزی را کاهش میدهد. توسعه معاملات مستقیم و تسهیل فروش ارز صادراتی نیز در دستور کار بانک مرکزی قرار گرفته است.
در مقابل، اگر منابع صادراتی با نرخ پایینتر از بازار خریداری و سپس برای مدیریت بازار مصرف شود، صادرکننده ممکن است عرضه ارز را به تأخیر بیندازد یا به دنبال روشهای جایگزین برای رفع تعهد باشد.
برای واردکنندگان، ثبات بازار و کاهش زمان تأمین ارز اهمیت بیشتری از کاهش مقطعی قیمت دارد. اگر برنامه جدید بتواند دسترسی بنگاهها به منابع ارزی را قابلپیشبینی کند، هزینه برنامهریزی، تأمین مواد اولیه و قیمتگذاری محصولات کاهش خواهد یافت. اما نباید اجازه داد تقاضای اسکناس اشخاص، منابع موردنیاز تولید و واردات کالاهای ضروری را تحت فشار قرار دهد.
اثر احتمالی بر بورس، طلا و داراییهای ارزی
افزایش عرضه ارز معمولاً در کوتاهمدت انتظارات افزایشی را تعدیل میکند. این موضوع میتواند تقاضای احتیاطی برای ارز، سکه، طلا و صندوقهای مبتنی بر طلا را کاهش دهد. در بورس نیز ممکن است سهام شرکتهای صادراتی و داراییمحور در کوتاهمدت تحتتأثیر کاهش انتظارات ارزی قرار گیرند.
در سوی مقابل، ثبات ارز میتواند نرخ بازده موردانتظار سرمایهگذاران و ریسک ارزشگذاری شرکتها را کاهش دهد. صنایع داخلی، بانکها، شرکتهای حملونقل و بنگاههایی که به مواد اولیه وارداتی وابستهاند، از افزایش قابلیت پیشبینی نرخ ارز منتفع میشوند.
اثر نهایی این برنامه بر بازار سرمایه به پایداری آن وابسته است. واکنش به یک عرضه مقطعی با واکنش به شکلگیری یک بازار عمیق، شفاف و دائمی ارز متفاوت خواهد بود.
شاخصهای واقعی موفقیت برنامه
برای سنجش عملکرد طرح نباید فقط به کاهش چندروزه نرخ ارز توجه کرد. شاخصهای مهمتر عبارتاند از:
- کاهش پایدار فاصله نرخ بانکی و بازار آزاد؛
- استمرار عرضه بدون ایجاد صف و سهمیهفروشی؛
- افزایش حجم معاملات رسمی دوطرفه؛
- امکان فروش ارز مردم و صادرکنندگان به نرخ رقابتی؛
- کاهش معاملات خیابانی و حباب نرخهای غیررسمی؛
- حفظ ذخایر قابلدسترس بانک مرکزی؛
- کاهش زمان تأمین ارز واردکنندگان؛
- جلوگیری از ایجاد رانت و تقاضای صوری.
جمعبندی
برنامه جدید فروش اسکناس را میتوان گامی مثبت در جهت انتقال تقاضا از بازار غیررسمی به شبکه بانکی دانست. پایینبودن فروش واقعی در روزهای نخست نیز نشان میدهد اعلام ظرفیت 500 میلیون دلاری الزاماً به معنای مصرف این میزان از ذخایر نبوده است.
بااینحال، این سیاست زمانی به اصلاحی ماندگار تبدیل میشود که بازار رسمی دوطرفه، نرخها واقعاً توافقی، دسترسی آسان و عرضه مستمر باشد. اگر برنامه به تزریق مقطعی ارز برای مهار قیمت محدود شود، اثر آن با بازگشت فشارهای تورمی و افزایش تقاضا کاهش خواهد یافت.
فروش ارز میتواند برای سیاستگذار زمان بخرد، انتظارات را آرام کند و مرجعیت شبکه رسمی را افزایش دهد؛ اما ثبات بلندمدت بازار ارز همچنان به انضباط پولی و مالی، افزایش دسترسی به درآمدهای ارزی، تسهیل بازگشت ارز صادراتی و کاهش نااطمینانیهای اقتصادی وابسته است.

0 دیدگاه