«کنور» در مسیر ارزشآفرینی؛ چرا صبانور میتواند مورد توجه سرمایهگذاران قرار گیرد؟
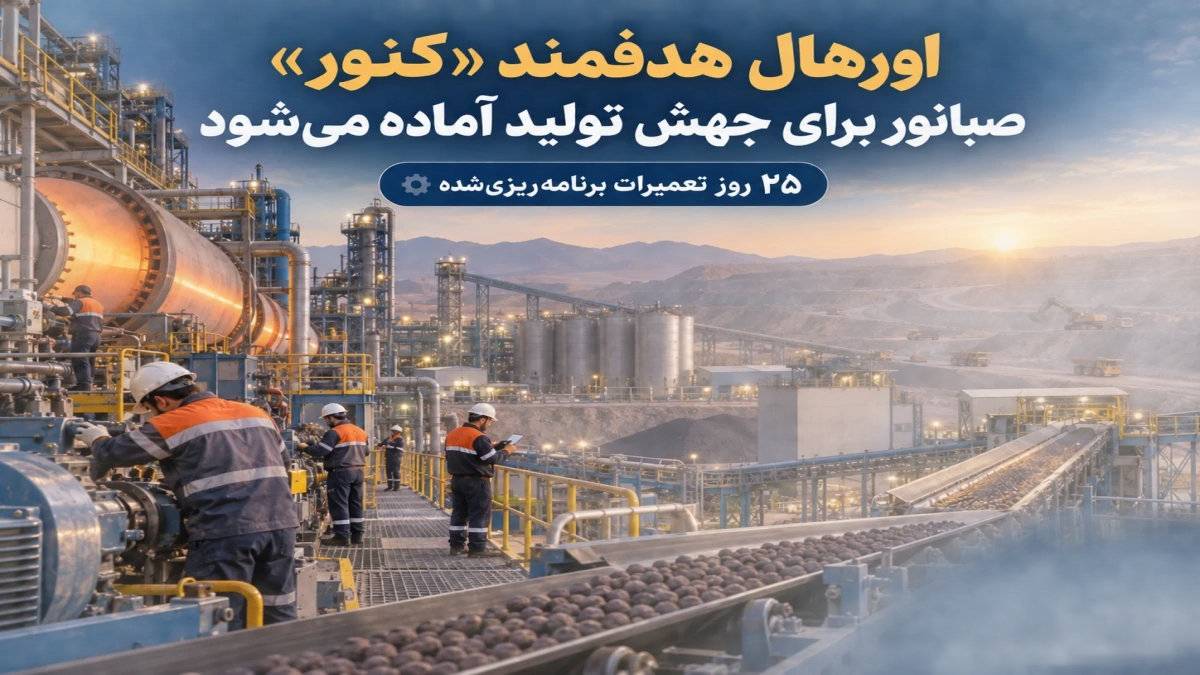
به گزارش رصدبورس، شرکت توسعه معدنی و صنعتی صبانور با نماد «کنور» در شرایطی وارد نیمه دوم سال 1405 شده که از یکسو تعمیرات اساسی خط گندلهسازی همدان را دنبال میکند و از سوی دیگر، دو پروژه بزرگ کنسانتره گلالی و گندلهسازی صباامید را در مسیر تکمیل دارد.
در نگاه نخست، توقف 25 روزه خط گندلهسازی میتواند بهعنوان کاهش موقت ظرفیت تولید تلقی شود؛ اما بررسی ها نشان میدهد این توقف از قبل در برنامه سالانه پیشبینی شده است. صبانور اعلام کرده هدف تولید 500 هزار تن گندله تا پایان سال همچنان پابرجاست.
در کنار این موضوع، رشد درآمد و سودآوری سال 1404 و پیشرفت طرحهای توسعهای، این پرسش را برای سرمایهگذاران ایجاد میکند که آیا «کنور» در آستانه ورود به مرحله تازهای از ارزشآفرینی قرار گرفته است؟
اورهال هدفمند برای تولید پایدار
فعالیت خط گندلهسازی همدان از 25 شهریور 1405 بهمنظور اجرای برنامه سالانه تعمیر، نگهداری و بازسازی تجهیزات متوقف شده است. مدت عملیات 25 روز پیشبینی شده و طبق برنامه، خط باید در 19 مهر دوباره وارد مدار شود.
تعمیرات اساسی در خطوط پیوسته معدنی، بخشی ضروری از برنامه نگهداری تجهیزات است. این عملیات با هدف افزایش عمر ماشینآلات، حفظ کیفیت محصول و کاهش احتمال توقفهای ناخواسته انجام میشود.
صبانور تأکید کرده است که توقف خط از قبل در برنامه تولید سالانه لحاظ شده و هدف تولید 500 هزار تن گندله در سال 1405 تغییر نمیکند. تولید دورههای گذشته، موجودی محصول و افزایش آمادگی تجهیزات پس از پایان تعمیرات میتواند به جبران توقف موقت کمک کند.
اگر خط در موعد اعلامشده و با راندمان مناسب وارد مدار شود، اورهال را باید اقدامی مثبت برای تثبیت تولید در نیمه دوم سال دانست. گزارشهای فعالیت مهر و آبان مشخص خواهند کرد که شرکت تا چه اندازه در اجرای این برنامه موفق بوده است.
رشد همزمان درآمد و سودآوری
یکی از مهمترین دلایل قرارگرفتن «کنور» در فهرست سهام قابلبررسی، عملکرد مالی شرکت در سال 1404 است.
براساس اخبار مجمع عمومی سالانه، صبانور در سال مالی منتهی به 29 اسفند 1404 حدود 103.5 هزار میلیارد ریال، معادل 10.35 همت، درآمد فروش ثبت کرد. این رقم نسبت به سال قبل 51 درصد افزایش نشان میدهد.
سود خالص شرکت نیز در همین دوره 57 درصد رشد کرد. سرعت رشد سود خالص بیشتر از رشد درآمد بوده که میتواند نشانه بهبود ترکیب فروش، افزایش بهرهوری یا کنترل نسبی هزینهها باشد؛ هرچند برای تعیین سهم هر عامل باید جزئیات صورتهای مالی بررسی شود.
ارزش بازار صبانور نیز براساس گزارش ارائهشده در مجمع از 19.8 همت به 29.2 همت افزایش یافت.
در مجمع 28 خرداد 1405، سود قابلتقسیم شرکت 4.8 همت اعلام شد و سهامداران با پرداخت 630 ریال سود نقدی به ازای هر سهم موافقت کردند.
افزایش 51 درصدی درآمد در کنار رشد 57 درصدی سود خالص، تصویر مثبتی از عملکرد سالانه شرکت ارائه میکند. تکرار یا بهبود این روند در سال 1405 میتواند پشتوانه بنیادی سهم را تقویت کند.
رکوردهای تولیدی؛ رشد فقط روی کاغذ نبود
رشد مالی صبانور در سال 1404 با بهبود عملکرد عملیاتی همراه بوده است. شرکت در این دوره رکوردهای تازهای در استخراج و باطلهبرداری، تولید کنسانتره و تولید گندله ثبت کرد.
طبق گزارش مجمع، مقدار تولید کنسانتره از ظرفیت اسمی کارخانههای شرکت عبور کرد و بالاترین میزان تولید گندله صبانور نیز به ثبت رسید.
این موضوع برای ارزیابی «کنور» اهمیت دارد؛ زیرا نشان میدهد رشد درآمد تنها حاصل افزایش قیمت محصولات نبوده و بهبود عملیات و استفاده بیشتر از ظرفیت تولید نیز در عملکرد شرکت نقش داشته است.
شرکتی که پیش از بهرهبرداری از پروژههای جدید توانسته از ظرفیتهای موجود خود تولید بیشتری استخراج کند، هنگام اضافهشدن ظرفیتهای توسعهای از بستر عملیاتی مناسبتری برخوردار خواهد بود.
کارخانه گلالی؛ محرک اصلی افزایش مقیاس
مهمترین طرح توسعهای صبانور، کارخانه کنسانتره گلالی با ظرفیت اسمی سالانه 2.5 میلیون تن است. براساس تازهترین اطلاعات منتشرشده، پیشرفت فیزیکی این پروژه از 25 درصد عبور کرده است.
اسفند 1405 بهعنوان زمان هدف بهرهبرداری از این کارخانه اعلام شده است؛ بااینحال، تحقق این برنامه به ادامه روند اجرایی، تأمین تجهیزات و منابع مالی موردنیاز وابسته خواهد بود.
ورود کارخانه گلالی به مدار میتواند مقیاس فعالیت صبانور را بهشکل محسوسی افزایش دهد. ظرفیت 2.5 میلیون تنی این طرح در مقایسه با ظرفیتهای فعلی شرکت، قابلتوجه است و میتواند تولید و فروش کنسانتره را وارد سطح تازهای کند.
کارخانه گلالی یکی از مهمترین داراییهای توسعهای «کنور» محسوب میشود. نزدیکشدن پروژه به بهرهبرداری میتواند بهتدریج بخشی از ارزش اقتصادی آن را در ارزیابی سرمایهگذاران نمایان کند؛ اما اثر کامل طرح بر سودآوری پس از آغاز تولید تجاری و مشخصشدن هزینه تولید و نرخ فروش قابلاندازهگیری خواهد بود.
صباامید؛ نزدیکترین محرک توسعهای کنور
پروژه گندلهسازی صباامید غرب خاورمیانه در بیجار، یکی دیگر از حلقههای مهم برنامه توسعه صبانور است. ظرفیت فاز نخست این پروژه یک میلیون تن در سال اعلام شده است.
در مجمع خرداد 1405، پیشرفت فیزیکی پروژه حدود 81 درصد اعلام شد. گزارشهای منتشرشده در شهریور نیز از عبور پیشرفت آن از 85 درصد حکایت دارند.
این ارقام نشان میدهد صباامید در مقایسه با کارخانه گلالی به مرحله بهرهبرداری نزدیکتر است. ورود این طرح به مدار میتواند ظرفیت گندلهسازی مجموعه را افزایش دهد و سهم صبانور را از ارزش ایجادشده در حلقههای پایینتر زنجیره سنگآهن بیشتر کند.
صباامید را میتوان یکی از نزدیکترین محرکهای عملیاتی «کنور» دانست. آغاز تولید تجاری این پروژه، در صورت تأمین خوراک و انرژی، میتواند به تنوع محصولات و افزایش ظرفیت درآمدزایی مجموعه کمک کند.
ذخایر معدنی؛ پشتوانه ارزش بلندمدت سهم
ارزش یک شرکت معدنی فقط به کارخانهها و میزان فروش جاری محدود نمیشود. مقدار و کیفیت ذخایر، عمر اقتصادی معادن و توان تأمین خوراک طرحهای توسعه نیز بخش مهمی از ارزش بنیادی شرکت را تشکیل میدهد.
صبانور در محدودههای گلالی قروه، شهرک بیجار و باباعلی همدان فعالیت دارد. براساس توضیحات مدیریت شرکت، مجموع ذخایر دارای گواهی کشف این مجموعه حدود 230 تا 240 میلیون تن سنگآهن مگنتیتی است.
برنامه پنجساله شرکت، افزایش گواهی کشف ذخایر به بیش از 450 میلیون تن از طریق گسترش حفاری و عملیات اکتشافی است.
افزایش ذخایر قطعی میتواند عمر اقتصادی معادن را طولانیتر کند و پشتوانه تأمین خوراک کارخانههای جدید را تقویت سازد. همراهشدن توسعه اکتشافات با ساخت کارخانههای جدید نشان میدهد صبانور به دنبال ایجاد توازن میان ظرفیت فرآوری و منابع تأمین خوراک است.
البته رقم 450 میلیون تن در شرایط فعلی یک هدف توسعهای است و تا زمان تکمیل اکتشافات و صدور گواهیهای جدید، نباید بهعنوان ذخیره قطعی موجود شرکت تلقی شود.
محرکهای ارزشآفرینی «کنور»
برآیند اطلاعات موجود نشان میدهد چند عامل میتواند در دورههای آینده بر ارزش بنیادی صبانور اثر مثبت بگذارد:
- بازگشت بهموقع خط گندلهسازی همدان پس از اورهال؛
- تحقق هدف تولید 500 هزار تن گندله در سال 1405؛
- تداوم رشد درآمد و سودآوری؛
- تکمیل پروژه یک میلیون تنی صباامید؛
- پیشرفت کارخانه 2.5 میلیون تنی گلالی؛
- افزایش ذخایر قطعی و تقویت خوراک پروژهها؛
- حرکت از فروش محصولات ابتدایی به حلقههای دارای ارزش افزوده بیشتر.
سرعت اجرای پروژهها، تأمین منابع مالی، دسترسی پایدار به برق و گاز، تأمین خوراک و وضعیت قیمت محصولات معدنی نیز عواملی هستند که میزان تحقق این ظرفیتها را تعیین خواهند کرد.
آیا «کنور» برای سرمایهگذاری ارزنده است؟
از منظر عملیات و توسعه، صبانور مجموعهای از ویژگیهای مثبت را در اختیار دارد: رشد 57 درصدی سود خالص، افزایش 51 درصدی درآمد، ثبت رکوردهای تولید، ذخایر معدنی قابلتوجه و دو پروژه بزرگ در حوزه کنسانتره و گندله.
این عوامل نشان میدهند «کنور» در مسیر ارزشآفرینی بنیادی قرار گرفته و میتواند در فهرست سهام قابلبررسی سرمایهگذاران بلندمدت قرار گیرد.
بااینحال، میان «شرکت دارای چشمانداز مثبت» و «سهم ارزنده در هر قیمتی» تفاوت وجود دارد. برای اعلام نظر قطعی درباره ارزندگی باید قیمت روز سهم، ارزش بازار، سود هر سهم، نسبت P/E، ارزش اقتصادی پروژهها، نیازهای تأمین مالی و سناریوی سودآوری آینده در کنار یکدیگر بررسی شوند.
«کنور» از نظر بنیادی و توسعهای ظرفیت جذابی دارد و بهرهبرداری از پروژههای جدید میتواند ارزش شرکت را افزایش دهد؛ اما مناسببودن نقطه ورود به سهم به قیمت بازار و میزان تحقق برنامههای اعلامشده بستگی خواهد داشت.
در مجموع، صبانور در حال عبور از مرحله تثبیت تولید به دوره افزایش مقیاس است. اگر اورهال همدان طبق برنامه پایان یابد، صباامید وارد تولید شود و کارخانه گلالی در مسیر زمانبندیشده پیش برود، «کنور» میتواند به یکی از گزینههای قابلتوجه صنعت معدن برای سرمایهگذاران با نگاه بلندمدت تبدیل شود.

0 دیدگاه