پاسارگاد؛ وقتی اعتماد به سود میرسد
به گزارش رصدبورس؛ وقتی صحبت از یک شرکت بیمه به میان میآید، شاید اولین چیزی که به ذهن بیاید ارقام خشک ترازنامه باشد؛ اما گاهی پشت این اعداد، داستانی از تصمیمهای درست، مدیریت هوشمندانه و اعتمادی است که سالها طول کشیده تا ساخته شود. بیمه پاسارگاد، یا همان «بپاس» که در بازار سرمایه به همین نام شناخته میشود، این روزها یکی از نمونههای روشن چنین داستانی است.
شروعی پرانرژی برای سال 1405
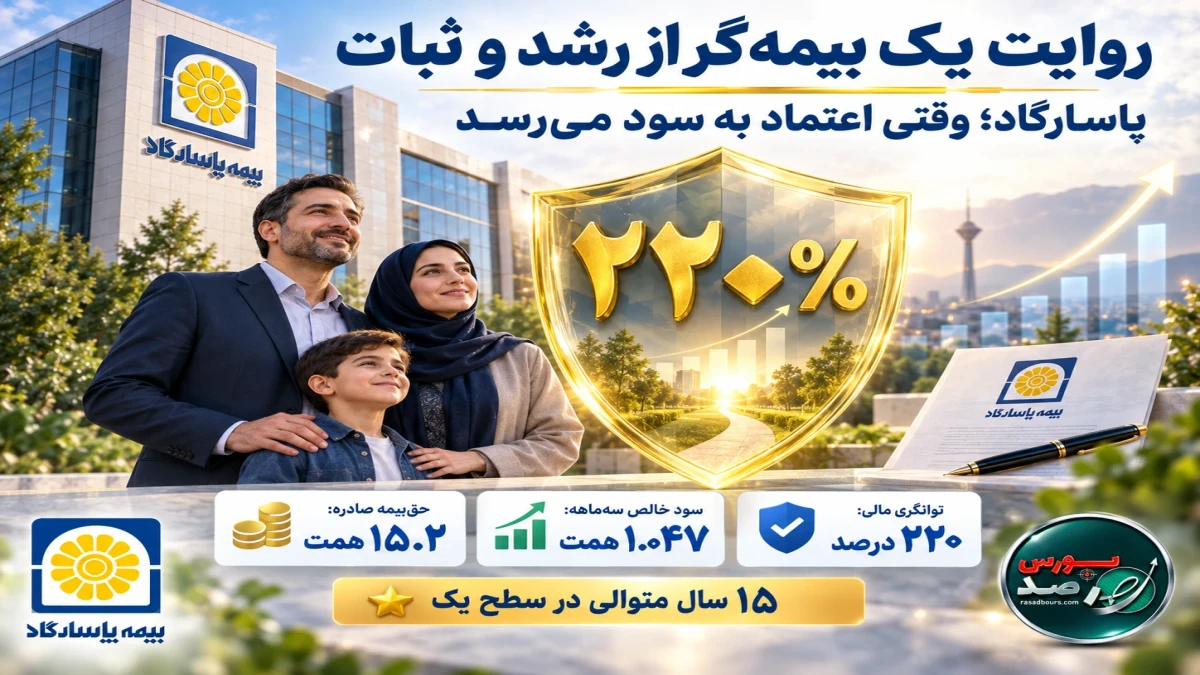
نگاهی به عملکرد پنجماهه نخست سال جاری نشان میدهد که پاسارگاد با سرعتی چشمگیر حرکت کرده است. این شرکت در بازه منتهی به پایان مرداد، بیش از 15 هزار و 200 میلیارد تومان حقبیمه صادر کرده؛ رقمی که نشاندهنده گستردگی فعالیت بیمهای شرکت است. جالب اینجاست که این روند نهتنها کند نشده، بلکه در ماه پنجم سال هم با قدرت ادامه داشته و بیش از دو هزار و هفتصد میلیارد تومان تنها در مردادماه به ثبت رسیده است.
آنچه این رشد را معنادارتر میکند، مقایسه آن با خسارتهای پرداختی است. با وجود پرداخت حدود هفت همت خسارت در همین بازه، فاصله میان حقبیمه صادره و خسارت پرداختی همچنان مثبت باقی مانده است؛ موضوعی که در کنار سایر شاخصهای عملیاتی، تصویری مثبت از تراز فعالیت بیمهای شرکت ارائه میکند.
راز موفقیت؛ نگاه بلندمدت به بیمههای زندگی
اما آنچه پاسارگاد را از بسیاری از رقبا متمایز میکند، صرفاً حجم فروش نیست، بلکه کیفیت و ترکیب آن است. سهم بالای رشته «زندگی ـ اندوختهدار» که بهتنهایی حدود 28 درصد از پرتفوی شرکت را تشکیل میدهد، یک برگ برنده استراتژیک محسوب میشود.
بیمههای زندگی ماهیتی متفاوت از بیمهنامههای کوتاهمدت دارند؛ آنها منابعی با افق زمانی بلندمدت ایجاد میکنند و ذخایر ریاضی حاصل از این قراردادها، منابعی است که شرکت میتواند در چارچوب مقررات و سیاستهای سرمایهگذاری خود مدیریت و سرمایهگذاری کند. به بیان ساده، پاسارگاد فقط بیمهنامه نمیفروشد، بلکه از دل این فروش، منابعی برای رشد بلندمدت خود و تقویت سودآوری ایجاد میکند. این همان تفاوتی است که یک شرکت بیمه را به یک بازیگر حرفهای و آیندهنگر در صنعت مالی نزدیک میکند.
سود یکهمتی؛ وقتی فروش به بار مینشیند
شاید مهمترین پیام برای سهامداران، این باشد که رشد فروش پاسارگاد صرفاً روی کاغذ باقی نمانده است. در سهماهه نخست سال، سود خالص شرکت به حدود یک هزار و 47 میلیارد تومان رسیده؛ رشدی نزدیک به 36 درصد نسبت به دوره مشابه سال گذشته. سود هر سهم نیز به رقم 101 ریال رسیده است.
این یعنی رشد فعالیت شرکت در نهایت در سودآوری نیز منعکس شده و ارزشآفرینی برای سهامداران، در صورتهای مالی شرکت قابل مشاهده است.
کارنامهای که از سال قبل ساخته شده
برای درک عمق این موفقیت، باید نگاهی هم به عملکرد سال 1404 انداخت؛ سالی که پاسارگاد را میتوان یکی از سالهای قدرتمند اخیرش دانست. سود خالص شرکت در این سال با جهشی 75 درصدی از مرز 4.72 همت عبور کرد و سود پایه هر سهم از 262 ریال به 457 ریال رسید؛ رشدی که نشاندهنده بهبود قابل توجه عملکرد مالی شرکت است.
در همان سال، سود عملیاتی نیز حدود 64 درصد رشد کرد و درآمدهای حاصل از سرمایهگذاری با افزایشی 76 درصدی، از 10.1 همت عبور کرد. این ارقام بهوضوح نشان میدهند که پاسارگاد تنها به درآمد بیمهگری متکی نیست؛ بلکه مدیریت منابع مالی و سرمایهگذاریها نیز ستون دیگری از سودآوری این شرکت است.
جمع داراییهای شرکت هم در پایان سال گذشته با رشد 43 درصدی از 80.3 همت گذشت و حقوق صاحبان سهام به بیش از 15.8 همت رسید. ذخیره ریاضی بیمههای زندگی نیز با رشد 31 درصدی مرز 40 همت را پشت سر گذاشت؛ رقمی که هم عمق تعهدات بلندمدت شرکت و هم حجم قابل توجه منابع تحت مدیریت آن را به نمایش میگذارد.
پانزده سال متوالی در قله توانگری
اگر بخواهیم یک ویژگی را نماد اصلی اعتبار پاسارگاد بدانیم، آن ویژگی چیزی نیست جز توانگری مالی. بیمه مرکزی نسبت توانگری مالی این شرکت برای سال 1405 را 220 درصد اعلام کرده؛ رقمی که نشاندهنده وضعیت مناسب سرمایه و منابع شرکت در مقایسه با ریسکهای تحت پوشش آن است. جالبتر اینکه پاسارگاد برای پانزدهمین سال پیاپی توانسته این جایگاه را در سطح یک توانگری حفظ کند؛ دستاوردی که نشاندهنده تداوم ثبات مالی و مدیریت ریسک شرکت است.
این پایداری، بهویژه برای دارندگان بیمهنامههای زندگی که تعهدات بلندمدتی دارند، اطمینانبخش است. رشد پرتفوی بدون پشتوانه مالی کافی میتواند ریسکآفرین باشد، اما وقتی توسعه فروش با حفظ توانگری بالا همراه میشود، تصویری از یک شرکت باثبات و آیندهنگر شکل میگیرد.
جمعبندی؛ سه ضلع یک مثلث موفق
اگر بخواهیم داستان بیمه پاسارگاد در این برهه را در چند کلمه خلاصه کنیم، باید از سه رکن اصلی صحبت کنیم: رشد فروش، سودآوری و پشتوانه مالی مستحکم. این سه ضلع در کنار هم، تصویری مثبت از عملکرد «بپاس» در صنعت بیمه کشور ارائه میکنند.
مزیت رقابتی اصلی پاسارگاد، ساختار پرتفوی آن است؛ جایی که بیمههای زندگی نهتنها منبع درآمد، بلکه زمینهای برای شکلگیری منابع بلندمدت و سرمایهگذاری هستند. البته ادامه این مسیر همچنان نیازمند مدیریت دقیق خسارت، ذخایر و بازدهی سرمایهگذاریهاست؛ اما دادههای موجود تا امروز، تصویری روشن و امیدوارکننده از وضعیت این شرکت ترسیم میکند.
در نهایت، بیمه پاسارگاد در سال 1405 نهتنها یک بیمهگر با فروش رو به رشد، بلکه بازیگری است که مدل درآمدی خود را بر پایهای متنوع و پایدار بنا کرده؛ ترکیبی از بیمهگری تخصصی، سرمایهگذاری و انضباط مالی که میتواند چشمانداز مثبتی را برای سهامداران و مشتریان این شرکت رقم بزند.

0 دیدگاه